Dies ist der dritte und letzte Teil unserer Serie über die Hyper-Personalisierung von Inhalten in grossem Massstab.
In unseren vorherigen Artikeln haben wir die Makrotrends beleuchtet, die die Wealth-Management-Branche prägen, und gezeigt, warum die Hyper-Personalisierung von Inhalten entscheidend ist, um die einzigartigen Erlebnisse zu gestalten, die Kundinnen und Kunden heute erwarten (Teil 1). Anschliessend haben wir begonnen, die Frage „Wie sieht eine Smart-Content-Management-Lösung aus?“ zu beantworten und sind tief in die typischen Herausforderungen rund um Content-Erstellung und das Matching mit Kundenprofilen eingetaucht (Teil 2). Heute führen wir diese Frage fort – mit Blick auf die beiden weiteren Säulen einer Smart-Content-Management-Lösung: Distribution und Feedback Loop.
DISTRIBUTION – INHALTE ÜBER DEN RICHTIGEN KANAL, IM RICHTIGEN FORMAT AUSLIEFERN
Die Content-Erstellung ist das Fundament einer starken Content-Management-Strategie, auf dem Matching-Fähigkeiten aufgebaut und schrittweise verbessert werden können. Doch das ist erst die halbe Miete, denn der Content muss auch bei Kundinnen, Kunden und Prospects ankommen. Personalisierung bedeutet nicht nur, den richtigen Content den richtigen Personen zur richtigen Zeit zu liefern, sondern auch über den richtigen Kanal und im richtigen Format. Es geht darum, massgeschneiderte Erlebnisse zu bieten, die Nutzerinnen und Nutzer binden, indem Inhalte auf ihren bevorzugten Kanälen ausgespielt werden. Omnichannel-Distribution¹ ist daher ein integraler Bestandteil der Hyper-Personalisierung des Kundenerlebnisses – und ermöglicht es Wealth-Management-Firmen, die Bindungskraft ihrer Marke zu stärken und das Engagement über Marketing- und Research-Aktivitäten hinweg insgesamt zu erhöhen.
Smart-Content-Management-Lösungen fügen keine neuen Kanäle hinzu, sondern stellen formatierte Inhalte bereit, die sich mühelos über die bestehenden Kanäle ausspielen lässt. Da die Anpassung der Inhalte an die Kanäle automatisiert ist und nicht mehr durch Content Creators oder Kundenberater manuell erfolgen muss, wird auch das Hinzufügen neuer Kanäle gefördert – z. B. lokal bevorzugter Kanäle wie WeChat, um chinesische Kundinnen und Kunden zu bedienen.
Dennoch leidet die Distribution häufig unter den Einschränkungen der beiden zuvor genannten Säulen. Die häufigste Schwachstelle, die wir bei Finanzinstituten beobachten, ist die unzureichende Nutzung ihrer bestehenden Kanäle. Der Grund: Es fehlen Prozesse und Tools, um die bevorzugten Kanäle der Kundinnen und Kunden zu identifizieren – und die Anpassung von Content, der nicht format-neutral erstellt wurde, ist zeitaufwendig und fehleranfällig.
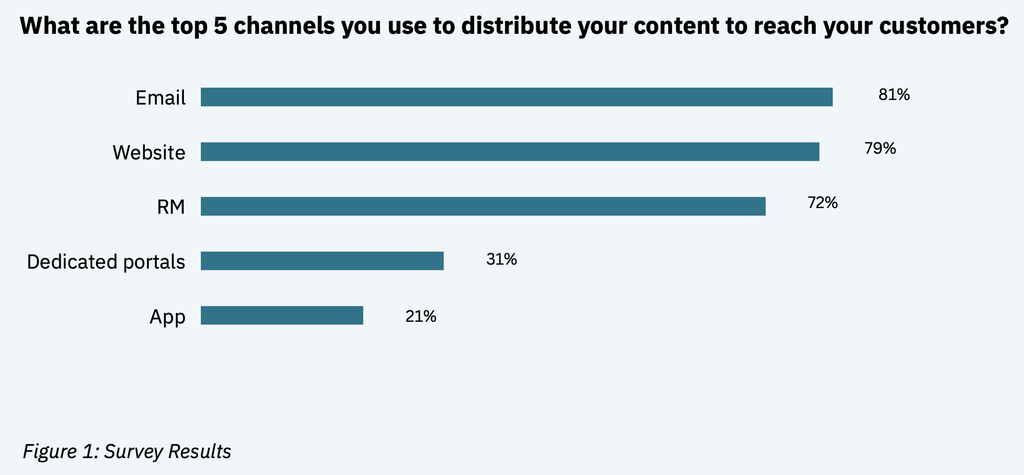
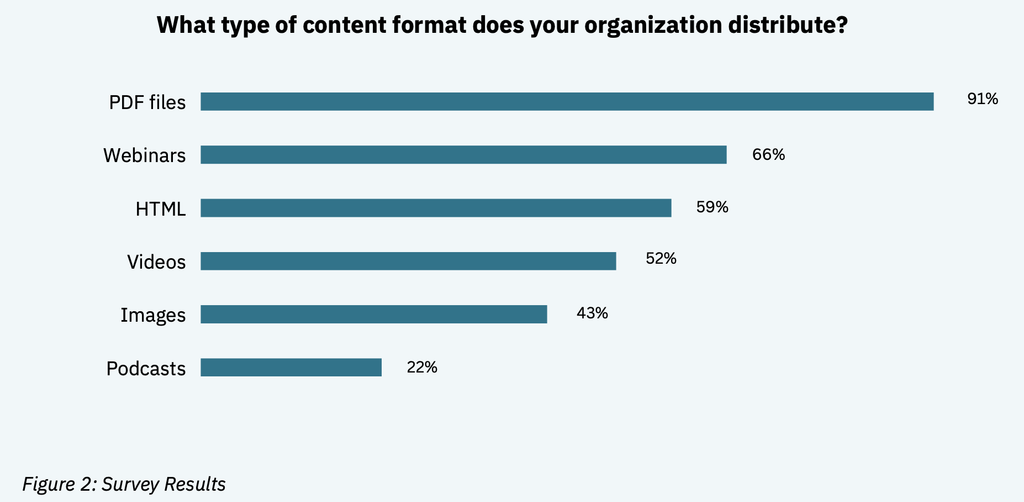
Aus diesen Gründen stützen sich Wealth-Management-Firmen vor allem auf „PDF-Journeys“: Inhalte werden manuell erstellt und in einem statischen PDF-Format gespeichert. Das schränkt das Kundenerlebnis auf Kanälen wie Mobile- oder E-Banking-Apps oder im Chat ein – und es fehlen die Analytics, die so wichtig sind, um das Smart-Content-Modell zu tragen, wie wir im nächsten Absatz erläutern. Das spiegelt sich auch in unserer Umfrage wider: E-Mail ist der am häufigsten genutzte Kanal unter den Befragten (siehe Abbildung 1 unten), und PDF ist das am häufigsten genutzte Format (siehe Abbildung 2 unten). In solchen Fällen wird Content entweder mit wenig bis gar keiner Personalisierung breit ausgespielt (Retail, Mass Affluent oder unterversorgte HNWI) oder von den Kundenberatern manuell gematcht und personalisiert (HNWI und UHNWI).
Lösung
Wie sollten Finanzinstitute also die Distribution als Teil ihrer Smart-Content-Management-Lösungen angehen?
Als erster Schritt sollte aus unserer Sicht eine Distributionsstrategie (neu) definiert werden, die folgende Fragen beantwortet: Über welche Kanäle wollen wir Inhalte ausspielen? Welcher Content wird über welchen Kanal angepriesen? Wie werden Inhalte an die Kanäle und an die Präferenzen der Kundinnen und Kunden angepasst? Welche Rolle spielen die Kundenberater? Traditionell umfasst der Aufbau einer solchen Strategie die Erstellung von User Journeys – nicht nur für Prospects und Kundinnen und Kunden, sondern auch für Kundenberater, die Nutzer bestimmter interner Kanäle (z. B. Content Hubs) sind – sowie User Personas.
Um die Smart-Content-Management-Lösung voll auszuschöpfen, muss dies ganzheitlich erfolgen: über alle Produkte und Services hinweg (jenseits der Sales-Arena) und über alle Kanäle: Print versus digital, manuelle versus automatisierte versus abonnementsbasierte Distribution sowie Push versus Pull. Wie in unseren vorherigen Artikeln beschrieben, plädieren wir für ein hybrides Mensch-Maschine-Modell, das Kundenberater befähigt, Kundinnen und Kunden besser zu betreuen. In der Praxis bedeutet das: Content kann automatisch an Kundinnen und Kunden verteilt und/oder von Kundenberater manuell „gezogen“ werden, um ihn gezielt an ausgewählte Kundinnen und Kunden auszuspielen. Kundenberater können über ein Research-Portal auf verfügbaren Content zugreifen (über ein einfaches Content-Hub-Webportal) und Publikationen individualisieren. Idealerweise sollten sie sehen können, welche Inhalte an welche Kundin bzw. welchen Kunden verteilt wurde, und zudem nicht verteilten, gematchten Content erkennen, der für die Kundin bzw. den Kunden relevant sein könnte – inklusive Begründung, z. B. „ähnliche Profile wie dieses“ oder „basierend auf Kunden-Abonnement“.
Diese Kanalstrategie muss die Säule der Content-Erstellung speisen, da die Rendering-Anforderungen je Kanal angepasst werden sollten – ebenso wie die Matching Engine, die für jede Kundin bzw. jeden Kunden den passenden Kanal auswählt (regelbasiertes Modell gemäss den definierten Personas). Die Smart-Content-Management-Lösung orchestriert die Distribution von Inhalten über die jeweils geeigneten verfügbaren Kanäle. Auch hier können Akteure die Umsetzung starten, indem sie zunächst nur ausgewählte Kanäle an ihre Smart-Content-Management-Lösung anbinden – und schrittweise weitere Kanäle ergänzen.
So wie die Matching-Fähigkeit als manueller Prozess beginnt, sich dann zu einem statischen, regelbasierten Modell entwickelt und schliesslich zu einer KI-gestützten Engine wird, dienen Personas als Ausgangspunkt für die Definition der Distributionsstrategie. Personas sind im Kern fundierte Annahmen über eine Zielgruppe – und ein Abbild dessen, was eine Kundin bzw. ein Kunde innerhalb eines Zielsegments typischerweise ausmacht. Um das Angebot in Richtung echter Hyper-Personalisierung weiterzuentwickeln, müssen Content Manager eine präzisere Customer Journey auf Basis granularer, personenbezogener Erkenntnisse über reale Kundinnen und Kunden abbilden, abgeleitet aus Omnichannel-Messungen und Analytics: dem Feedback Loop.
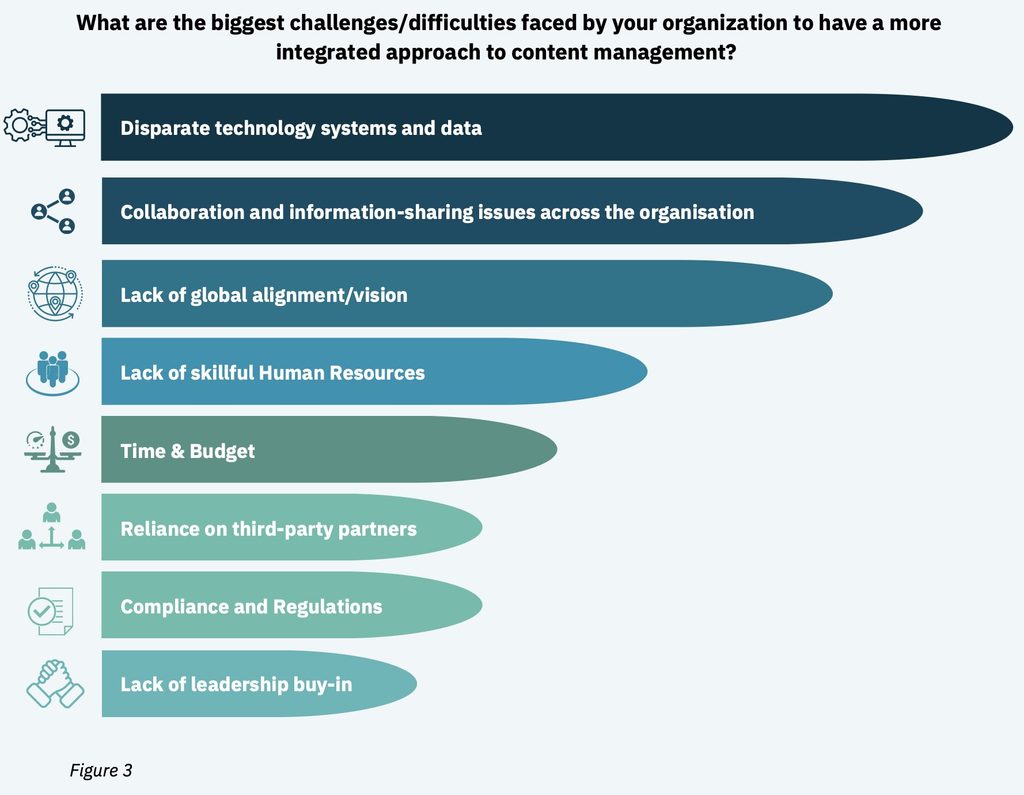
Der Feedback Loop lässt sich als einheitliche Engagement-Messstrategie definieren, die Banken ermöglicht, die Reichweite ihrer Inhalte über verschiedene Kanäle hinweg sowie die Popularität des erstellten Contents zu verstehen. Matching-Fähigkeit und Feedback Loop sind zwei Seiten derselben Medaille. Kundendaten müssen genutzt werden, um aussagekräftige Erkenntnisse zu Präferenzen und Verhalten zu gewinnen – und zurück in die Matching Engine fliessen. Leichter gesagt als getan. Banken und Finanzinstitute verfügen über enorme Mengen an Kundendaten, die aufgrund von Legacy-Technologie und Datensilos innerhalb der Bank häufig ungenutzt bleiben. Die Vereinheitlichung der Daten ist elementar und darf bei der Implementierung von Smart-Content-Management-Lösungen nicht übersehen werden. Unvollständige Daten können eine Personalisierungsstrategie massiv begrenzen – und sogar untergraben. Abbildung 3 auf der nächsten Seite zeigt, dass unsere Teilnehmenden „heterogene Technologiesysteme und Daten“ als grösste Herausforderung für einen stärker integrierten Ansatz im Content Management genannt haben.
DER FEEDBACK LOOP – DER ECKPFEILER EINES SMART CONTENT MANAGEMENTS
Lösung
Um diese Herausforderung zu entschärfen, müssen Banken eine umfassende Dateninfrastruktur mit zwei Komponenten aufbauen:
- Inputs, d. h. Möglichkeiten, Daten (Datenpunkte) über alle Kundeninteraktionen hinweg zu erfassen, die potenziell mit Third-Party-Daten angereichert werden können;
- Eine Plattform, die alle Analytics-Daten an einem Ort zusammenführt und eine 360-Grad-Sicht auf Kundenprofile ermöglicht.
Idealerweise verknüpfen Analytics die Kundeninteraktion über Content mit deren Wirkung auf übergeordnete Kennzahlen wie Handelsvolumen, dem Anteil des bei der Bank investierten Kundenvermögens oder Kundenzufriedenheit (Net Promoter Score). Eine bewährte Praxis ist, diese Kennzahlen transparent mit allen Stakeholdern entlang der Content-Management-Wertschöpfungskette zu teilen und die Verantwortung für die Ergebnisse gemeinsam zu tragen. So können beispielsweise Rückmeldungen zu den beliebtesten Themen von Content Creators als Input genutzt werden, um Themen zu schärfen oder Drop-off-Points zu identifizieren, um die Darstellung von Inhalten auf bestimmten Kanälen zu verbessern. Das stellt sicher, dass alle Teams auf dieselben Ziele ausgerichtet sind und Silo-Denken vermieden wird – Stakeholder sehen, wann einzelne Kanäle am wirksamsten sind, welche Botschaften Resonanz erzeugen und wie jeder Kanal zum Erfolg der Bank beiträgt.
Einige Schritte, die zur Implementierung des Feedback Loops unternommen werden können:
- Festlegung der Anforderungen an das Activity Tracking
- Definition von Metriken und KPIs zur Messung der Effizienz
- Erstellung eines Datenmodells
- Aggregation & Reporting
FAZIT
Zusammenfassend ist der Feedback Loop entscheidend, um die KI-gestützte Matching Engine zu speisen und rekursives Lernen zu praktizieren – also die Fähigkeit, kontinuierlich über jede einzelne Kundin bzw. jeden einzelnen Kunden zu lernen und sich auf Basis von Echtzeit-Ereignissen und -Aktionen anzupassen. Genau das ermöglicht es Finanzinstituten, den Schritt von „Persona“ zu „Person“ zu vollziehen und die Auslieferung hyper-personalisierter Erlebnisse über Smart-Content-Management-Lösungen nachhaltig sicherzustellen.
Wir sind überzeugt: Kundendaten werden das nächste Wirkungsfeld für Wealth-Management-Firmen sein, die sich einen Wettbewerbsvorteil erarbeiten wollen – indem sie einzigartige Erlebnisse für ihre Kundinnen und Kunden gestalten und gemäss ihren Präferenzen verfügbar machen.
Wenn Sie besprechen möchten, wie Sie eine Smart-Content-Management-Lösung implementieren, die den Wert Ihrer Kundendaten erschliesst und nutzt, um ein hyper-personalisiertes Kundenerlebnis zu schaffen, dann lassen Sie uns ins Gespräch kommen.
Über Finalix
Finalix ist eine Consulting-Boutique mit Fokus auf die Finanzbranche. Das Unternehmen hat seinen Ursprung in der Schweiz, wurde 2001 gegründet und eröffnete 2019 ein Büro in Singapur.
Finalix unterstützt ein breites Spektrum von Finanzdienstleistern – von Banken (Universalbanken, Privatbanken, Asset Manager und Private-Equity-Gesellschaften) bis hin zu Versicherungen. Der Schwerpunkt liegt auf Digitalisierungs- und Transformationsprojekten, die zentrale Senior-Rollen auf der Business-Seite abdecken – als Product Owner, SMEs und Stream Leads. Finalix Consultants verfügen im Durchschnitt über mehr als 12 Jahre einschlägige Berufserfahrung bei renommierten Beratungshäusern sowie in Senior-Rollen der Finanzdienstleistungsbranche. Sie bringen starke Skill Sets, hohe Anpassungsfähigkeit an neue Umfelder und eine sofortige Wertschöpfung in ihre Projekte ein.