Einleitung
Schon lange vor der Pandemie gab es einen starken Vorstoss der digitalen Brokerage- und Ausführungsplattformen, Independent Wealth Managers (IWM) anzuziehen, indem sie ihre Dienstleistungen zu geringeren Kosten als die Banken und Privatbanken anboten. Es besteht kein Zweifel, dass die Pandemie den Fokus noch stärker auf digitale Lösungen im gesamten Wealth-Management-Universum weltweit verlagert hat. Gleichzeitig sind inmitten einer Krise die relativen Vorzüge bewährter Banken und ihrer scheinbaren Solidität gestiegen.
Dies wiederum bedeutet, dass ihre Kunden sorgfältig abwägen müssen, ob sie zu neuen Anbietern wechseln möchten, insbesondere wenn diese ausserhalb des Bankennetzes agieren. Darüber hinaus haben die etablierten Depotbanken die Notwendigkeit erkannt, die elektronischen Plattformen und Brokerages im Wettbewerb mit aktuellen und zukünftigen Neueinsteigern herauszufordern, um ihre Angebote und Dienstleistungen digitaler, effizienter, umfassender und kundenorientierter zu gestalten.
Hubbis führte in Zusammenarbeit mit der Schweizer Unternehmensberatung Finalix eine Kurzumfrage unter ausgewählten IWM (IAMs, EAMs und Family Offices) in Asien durch, um mehr darüber zu erfahren, warum sie und ihre Privatkunden ihren etablierten Depotbanken treu bleiben. Die Umfrage zeigt auf, wie Banken ihre bestehenden IWM besser bedienen und zusätzliche Marktanteile gewinnen können.
Als Schlussfolgerung ergibt sich, dass der Markt für IWM in Asien gross genug ist und robust genug wächst, um den führenden digitalen Plattformen einen direkten Wettbewerb zu ermöglichen, ohne dass dies den traditionellen Privatbanken bisher grössere Nachteile bringt. Das Wachstum wird sich aufgrund einer erhöhten potenziellen Kundenbasis fortsetzen. Um jedoch für die Independent Wealth Management Community attraktiv zu bleiben, müssen Privatbanken eine gute Mischung aus digitalen/Online-Funktionen und einfachem Zugang zu massgeschneiderten Produkten & Dienstleistungen bieten.
Wie ist die aktuelle Situation?
Die Welt der Verwahrung und Ausführung hat sich in den letzten Jahren rasant entwickelt. Während es vor nicht allzu langer Zeit nur die Tier-1-Privatbanken als wirklich praktikable Option für unabhängige Vermögensverwaltungsfirmen und Family Offices in Asien gab, konnten die digitalen Online-Plattformen und Brokerages bis heute sowohl an Bedeutung als auch an Effizienz gewinnen und die Performance zu replizieren, die sie in den grossen Finanzmärkten (insbesondere in den USA und Europa) leisten können.
Welchen Herausforderungen stehen traditionelle Banken gegenüber?
Der Aufstieg der Plattformen in Asien
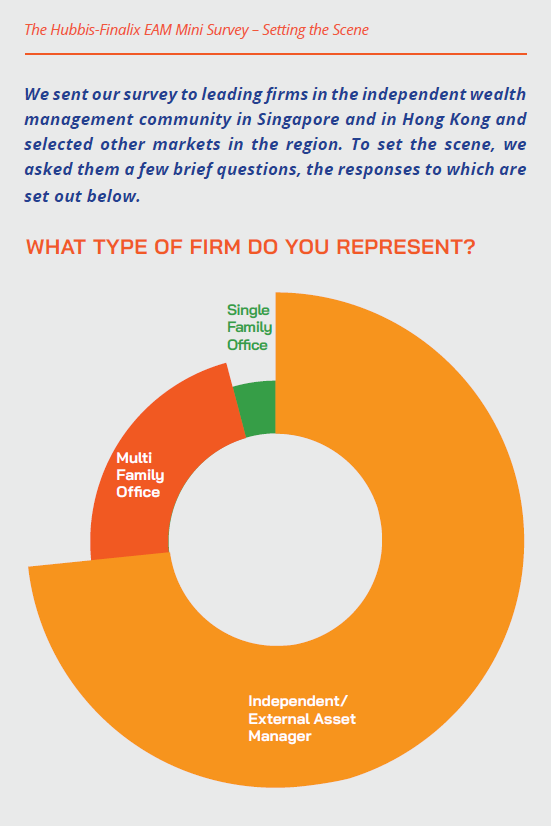
In den letzten Jahren haben die digital turbogeladenen Plattformen ihre Aufmerksamkeit auf die dynamischen Vermögensmärkte im asiatisch-pazifischen Raum gerichtet, um einen beträchtlichen Anteil dessen zu erobern, was in der Zeit vor Covid-19 die robusteste Region der Welt in Bezug auf wirtschaftliche Dynamik und private Vermögensbildung war; damit ist der Grundstein für ein dramatisch wettbewerbsintensiveres Umfeld gelegt. Die Hubbis-Finalix EAM Mini-Umfrage – Eine Einführung Wir haben unsere Umfrage an führende Unternehmen der Independent Wealth Management Community in Singapur und Hongkong sowie in ausgewählten anderen Märkten der Region gesendet. Zur Einführung haben wir ihnen einige kurze Fragen gestellt, deren Antworten unten aufgeführt sind. Independent/External Asset Manager
Die Plattformen haben sich vermarktet, indem sie Lösungen anbieten, welche sie als digitaler, nahtloser, transparenter und kostengünstiger erachten und welche die heutigen IWM zunehmend benötigen und erwarten. Sie bieten nicht nur effizienten Zugang, Ausführung und Verwahrung. Ihre Vision ist es vielmehr, all dies mit vereinfachtem Onboarding, Echtzeit-Analysen, massgeschneiderten Berichten und Portfoliobewertungen, verbesserter Nutzererfahrung, grösserer Transparenz, einem breiten Produktspektrum und diskreter, hochwertiger regulatorischer Compliance anzubieten.
Herausgefordert durch unternehmerische Kundenberater
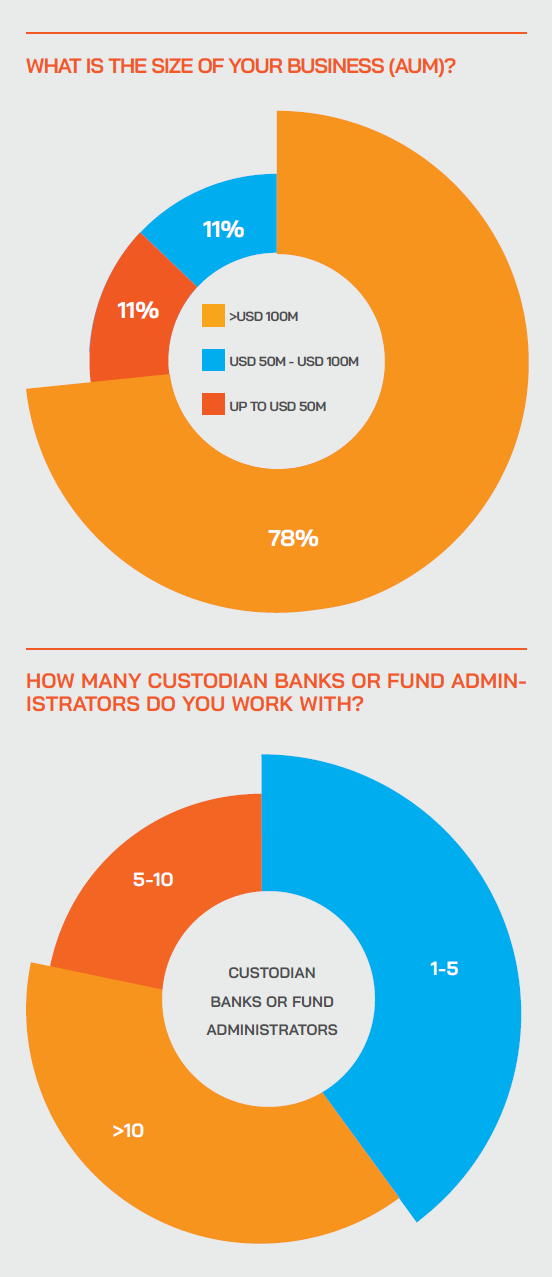
Immer mehr Top-Banker verlassen die relative Sicherheit der Multi Family Office Single Family Office Eine HUBBIS MINI-UMFRAGE 4 MIT WIE VIELEN DEPOTBANKEN ODER FONDSADMINISTRATOREN ARBEITEN SIE ZUSAMMEN? namhaften Privatbanken, um sich selbstständig zu machen oder sich etablierten unabhängigen Anbietern anzuschliessen. Sie werden von der Aussicht auf grössere persönliche Arbeitsfreiheit, eine bessere Fähigkeit, die Vermögenswerte ihrer Kunden völlig objektiv mit offener Architektur zu verwalten, und unbelastet von Erwartungen oder Druck der Banken angelockt.
Die Privatbanken schlagen zurück
Doch was auch immer diese digitalen Disruptoren behaupten – und einige stellen tatsächlich herausragende Angebote in Aussicht –, es besteht kaum Zweifel, dass die traditionellen etablierten Tier-1-Banken und Privatbanken noch energischer zurückschlagen werden, indem sie ihre Managementvision und -strategie verfeinern, ihre digitalen Fähigkeiten ausbauen, ihre internen Strukturen optimieren, ihre interne Effizienz steigern sowie ihre Ausführungs- und Verwahrungsfähigkeiten und -angebote für IWM neu ausrichten und schärfen.
Die unabhängigen digitalen Plattformen lieben IWM
Die Plattformen kennen ihren Zielmarkt, und ein sehr wichtiges Element ist die unabhängige Vermögensverwaltungsgemeinschaft, die die Endkunden an einem Ort aggregiert und einen Bedarf an besseren und in der Regel kostengünstigeren Ausführungs- und Verwahrungslösungen hat. Und deshalb investieren die Plattformen viel Zeit und Mühe in den ständigen Dialog mit diesen Partnern, den Nutzern ihrer Plattformen, um sicherzustellen, dass die Kernfunktionalitäten, einschliesslich der benötigten Märkte und Vermögenswerte, Berichtsprotokolle, verschiedenen Arten von Handelsaufträgen etc., relevant und im Einklang mit den Marktbedürfnissen sind.
Sind die neuen Plattformen eine echte Konkurrenz? Oder bleibt noch Zeit zu reagieren?
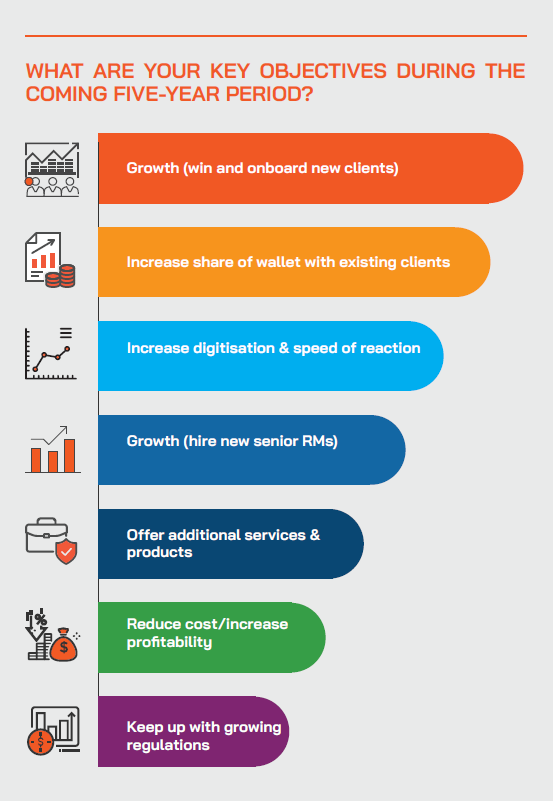
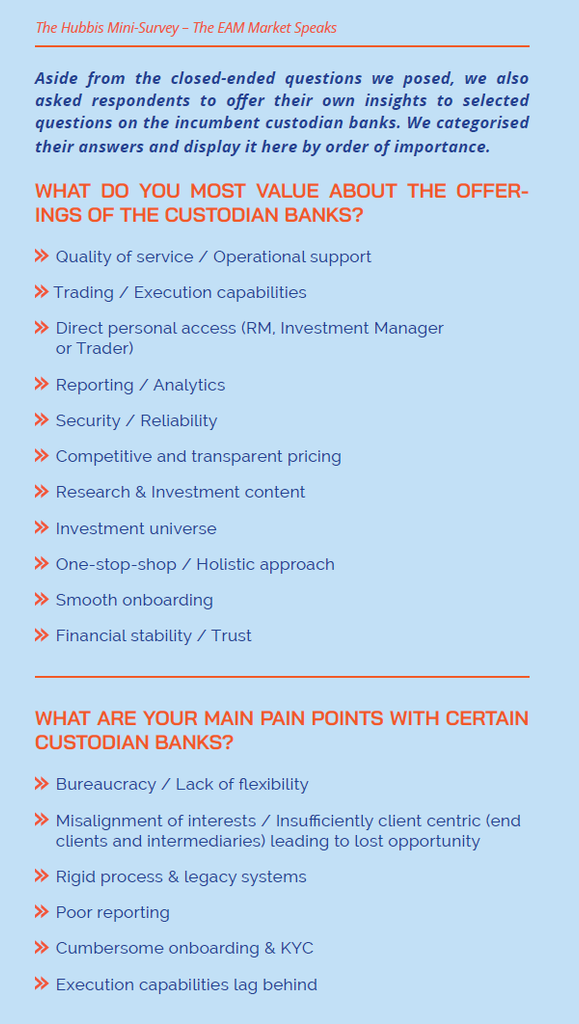
Die digitalen Handelsplattformen, die in ihrer Philosophie und ihren Operationen weitgehend auf reines „Execution Only“ ausgerichtet sind, können sich aggressiv und kostengünstiger vermarkten. Sie unterstützen die Independent Wealth Manager Community, indem sie ihnen ermöglichen, praktische Beratung anzubieten und diese externen Plattformen lediglich für Ausführung und Verwahrung zu nutzen. Wie wir in der Umfrage herausfanden, sind die IWM nicht übermässig preissensibel; nur 8 % von ihnen gaben die Profitabilität als eines ihrer Hauptziele für die nächsten 5 Jahre an. Depotbanken können weiterhin von ihrem umfassenderen Dienstleistungsangebot profitieren, das sich in unserer Umfrage als eines ihrer wertvollsten Verkaufsargumente für IWM erwiesen hat. Wenn es um die Frage geht, ihrer Depotbank treu zu bleiben oder nicht, betonen viele unserer Befragten die Bedeutung eines direkten persönlichen Zugangs zu einem dedizierten Schalter (zu einem Kundenberater, Investment Manager oder Trader) sowie einer effizienten operativen Unterstützung.
Was sollten traditionelle Banken tun?
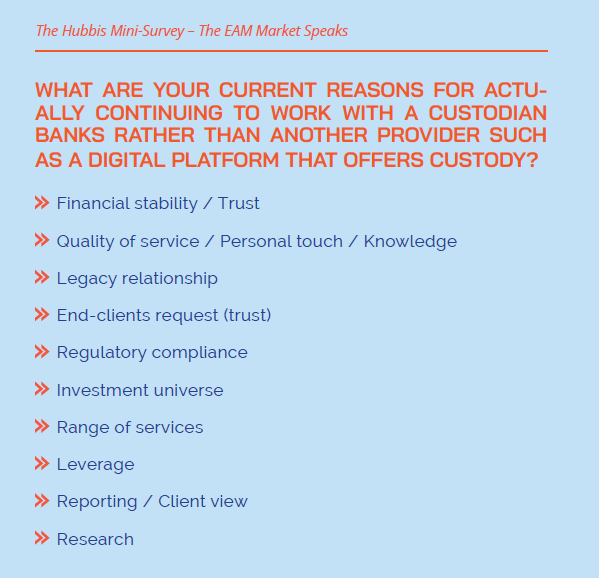
Etablierte Banken sollten sich nicht auf traditionellen Lorbeeren ausruhen, sondern ihre traditionellen Stärken nutzen und mit digitalen Fähigkeiten kombinieren. Tatsächlich zeigt unsere Umfrage, dass der zweitwichtigste Faktor zur Bindung von IWM die Servicequalität und der persönliche Kontakt der etablierten Anbieter ist, direkt nach ihrer finanziellen Stabilität und dem Vertrauen, das ihnen entgegengebracht wird. Daher ist eine intelligente Evolution hin zu einem digitalisierten Service der richtige Weg.
Die „richtigen“ Fähigkeiten digitalisieren, indem man die Marktbedürfnisse versteht
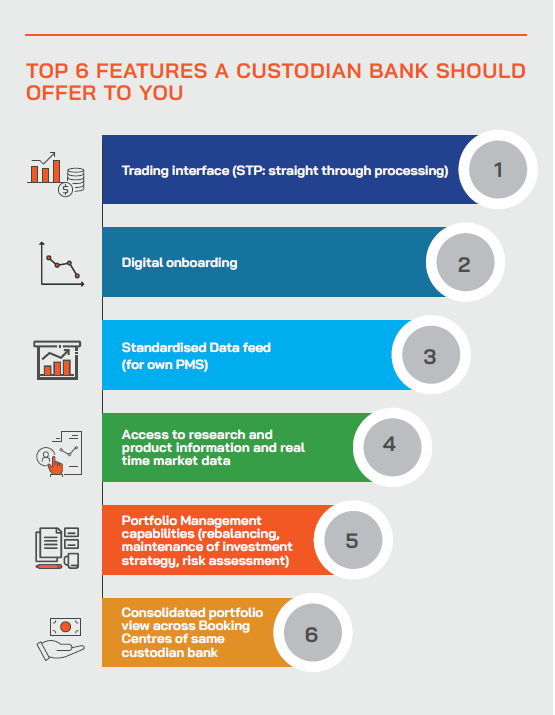
Die IWM teilten uns mit, dass Handelsfähigkeiten und standardisierte Datenfeeds ganz oben auf der Bedürfnisliste stehen. Das bedeutet, dass die Privatbanken guten Grund zum Optimismus haben, zurückschlagen zu können – sie rüsten ihre Technologien, Prozesse und ihren Ansatz für Ausführung/Handel in Kombination mit standardisierten Datenfeeds auf. Handelsschnittstelle und standardisierter Datenfeed gehörten zu den drei am häufigsten nachgefragten Angeboten einer Depotbank.
Onboarding – richtig machen
Wir wissen, wie entscheidend digitales Onboarding in allen Vermögens- und Kundenkategorien ist, vom Privatkunden bis zu den institutionellen Akteuren. Obwohl die Private-Banking-Community in FinTech & RegTech oder digitale Onboarding-Lösungen investiert hat, sollte das Onboarding für IWM schneller ablaufen. Ein reibungsloses und effizientes Onboarding ist derzeit eines der Hauptmerkmale, welche von den IWM erwartet werden, und gleichzeitig einer der Schmerzpunkte, die mit Depotbanken erlebt werden.
Fokus auf Kernstärken – Sicherheit, Stabilität und persönliche Betreuung
Die Privatbanken und Banken haben mit Sicherheit einen Vorteil in der reinen Verwahrung selbst. Alle IWM und ihre Kunden kennen die Bedeutung von Grösse, Kapital, Historie, Governance und finanzieller Stabilität. Die etablierten Depotbanken haben auch einen direkten Vorteil: die Realität ist, dass die Wahl der Depotbanken nicht allein den IWM obliegt. Sehr oft wollen die Privatkunden, die bereit sind, ihre Beratungs- und AUM-Beziehungen zu den IWM zu verlagern, gleichzeitig das Gefühl der Sicherheit und Kontinuität bewahren, indem sie ihre Ausführung und Verwahrung bei den Privatbanken belassen, bei denen sie sehr wahrscheinlich bereits Konten und Beziehungen hatten. Unsere Umfrage hat gezeigt, dass die bestehende Beziehung und das Vertrauen der Endkunden in Privatbanken zu den Hauptgründen gehören, warum einige IWM zögern, den Sprung zu wagen und eine digitale Plattform für die Verwahrung zu nutzen. Einige der grössten IWM, die mit mehreren Depotbanken zusammenarbeiten, können ihre Macht nutzen, um Vorzugskonditionen auszuhandeln und einen Teil dieser Einsparungen an ihre HNW-Kunden weiterzugeben. Andererseits gibt es aus der Schweiz seit kurzem Hinweise darauf, dass einige der dortigen Banken ihre Gebühren für die IWM sogar erhöht haben. Sie möchten zurückschlagen und das Direktgeschäft mit den privaten Endkunden zurückgewinnen, indem sie versuchen, ihnen die Angst einzujagen, dass sie einen so guten Preis für Ausführung und Verwahrung nicht erhalten können, es sei denn, sie kehren vollständig in den Schoss der Privatbank zurück.
Persönliche Interaktion und digitalen Self-Service kombinieren
Das traditionelle Betriebsmodell der Privatbanken, IWM persönlich über dedizierte Schalter und EINE HUBBIS MINI-UMFRAGE 7 traditionelle Kanäle wie E-Mail und Telefon zu bedienen, ist veraltet. Eine Umstellung auf ein Hybridmodell, das persönliche Interaktion und digitale Funktionalitäten kombiniert, ist für die Zukunft von fundamentaler Bedeutung. Grundlegende Funktionalitäten, wie die digitale Verfügbarkeit von Kundenbüchern und Portfoliodetails für Kunden, Online-Handel einschliesslich Straight-Through-Processing (STP) werden heute von den IWM erwartet.
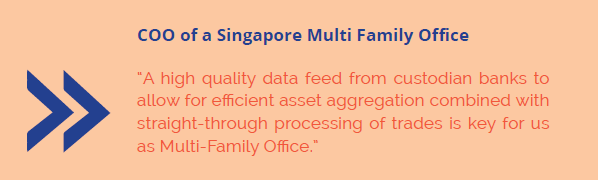
Research & Echtzeit-Marktdaten
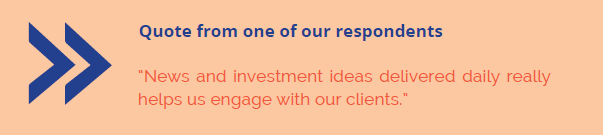
Marktforschung ist ein weiteres Feld, auf dem die etablierten Banken einen Vorsprung gegenüber der Konkurrenz haben, da dies nicht Teil des fokussierten Dienstleistungsangebots von Plattformen ist. IWM schätzen solche Inhalte und Einblicke, um ihre Kunden zu engagieren und zu informieren. Dennoch ist es lediglich ein Teilerfolg für Banken, da ihre hochwertige Marktforschung einerseits von den IWM gelobt wird, sie andererseits aber ihre Bedürfnisse nicht vollständig erfüllen. Wir können hinterfragen, ob diese Lücke den Zugang oder die Bereitstellung solcher Inhalte betrifft oder die Tatsache, dass viele Banken immer noch hinterherhinken, wenn es um das Angebot von Echtzeit-Marktdaten geht.
Was man auf der einen Seite gewinnt, verliert man auf der anderen…
Es gibt ein altes englisches Sprichwort, das besagt: Was man auf der einen Seite gewinnt, verliert man auf der anderen. Betrachtet man die Modelle der Privatbanken und die IWM-Gemeinschaft, so scheint dieses Sprichwort recht gut zuzutreffen. Es ist tatsächlich eine etwas merkwürdige Situation, da die unabhängigen Vermögensverwalter selbst versuchen, Privatkunden von den Privatbanken abzuwerben, während die Privatbanken gleichzeitig immer entschlossener sind, denselben IWM, die ihre Privatkunden gewinnen könnten, ein besseres Ausführungs- und Verwahrungsangebot zu unterbreiten.
Die traditionellen Banken sind natürlich Pragmatiker – sie erkennen, dass sie das, was sie an direktem Einfluss auf den Privatkunden verlieren könnten, bis zu einem gewissen Grad durch die fortlaufende Ausführungs- und Verwahrungsbeziehung über den IWM mit diesen Endkunden zurückgewinnen können. Und wenn die IWM-Gemeinschaft ihren Kurs in Asien fortsetzt, können die Privatbanken ihre wachsende Macht und Präsenz nicht ignorieren. Es gibt tatsächlich eine zunehmende Angleichung zwischen den typischen Schweizer Modellen der IWM und dem aufkommenden asiatischen Modell. Mit dem Wachstum des Geschäfts hat der Wettbewerb zugenommen, und die Qualität der Angebote hat sich verbessert. Auch das Talent bei den IWM hat sich verbessert. Der Talent-Pool ist jünger und er fordert mehr digitale Tools, um Kunden besser bedienen zu können. Es besteht kein Zweifel, dass die bedeutendsten Schlüsselattribute, die den IWM für HNW- und UHNW-Privatkunden so wertvoll machen, das Gefühl der Unabhängigkeit und die Ausrichtung auf den Kunden sind. Eine verbesserte Kundenorientierung und eine erhöhte Beratungsqualität sind ebenfalls wichtige Elemente. Eine nuancierte Sichtweise ist, dass viele Privatkunden heutzutage immer noch lieber mit den Privatbanken für Ausführung und Verwahrung zusammenarbeiten, und damit das Gefühl der Sicherheit den niedrigstmöglichen Gebühren vorziehen. Viele sind bereit, diesen Aufpreis zu zahlen, damit sie nachts ruhiger schlafen können.
Das letzte Wort
Die Chancen für die etablierten Banken, die IWM-Gemeinschaft zu bedienen, sind signifikant. WAS SIND IHRE AKTUELLEN GRÜNDE, TATSÄCHLICH WEITERHIN MIT EINER DEPOTBANK ZUSAMMENZUARBEITEN, ANSTATT MIT EINEM ANDEREN ANBIETER WIE EINER DIGITALEN PLATTFORM, DIE VERWAHRUNG ANBIETET? Finanzielle Stabilität / Vertrauen Servicequalität / Persönlicher Kontakt / Wissen Bestehende Beziehung Kundenwunsch (Vertrauen) Regulatorische Compliance Anlageuniversum Leistungsspektrum Leverage Reporting / Kundenansicht Research Die Hubbis Mini-Umfrage – Der EAM-Markt spricht und es gibt eine Reihe von ihnen, insbesondere die internationalen Schweizer Privatbanken-Boutiquen, die ihr IWM-Angebot mit dedizierten IWM-Desks und für IWM-Kunden zuständigen Kundenberatern erheblich verbessert haben. Das IWM-Modell selbst dreht sich um inkrementelle Verbesserungen und darum, unabhängig zu sein ohne die infrastrukturellen Altlasten, unter denen die etablierten Banken teilweise leiden. Das bedeutet jedoch nicht, dass die IWM-Gemeinschaft nicht mit jenen Privatbanken zusammenarbeiten wird, die das richtige Serviceniveau, die richtige Technologie, die richtige Einstellung und ein hohes Mass an Kundenorientierung bieten. Beide Parteien werden von einem verbesserten Angebot der Privatbanken profitieren. Kurz gesagt, sie haben viel zu gewinnen und viel zu verlieren, wenn sie ihre Angebote und Konnektivität nicht verbessern.
Über Finalix
Finalix ist eine Beratungsboutique mit Fokus auf die Finanz- und Versicherungsindustrie. Das Unternehmen wurde 2001 in der Schweiz gegründet und eröffnete 2019 ein Büro in Singapur.
Finalix unterstützt eine breite Palette von Finanzdienstleistern, von Banken – Universalbanken, Privatbanken, Vermögensverwaltern und Private-Equity-Gesellschaften – bis hin zu Versicherungen. Das Unternehmen konzentriert sich auf Digitalisierungs- und Transformationsprojekte und besetzt dabei wichtige Führungspositionen auf der Business – Seite als Product Owner, SMEs und Stream Leads. Die Berater von Finalix verfügen im Durchschnitt über mehr als 12 Jahre relevante Berufserfahrung bei renommierten Beratungsunternehmen und in leitenden Positionen in der Finanzdienstleistungsbranche. Sie bringen starke Fähigkeiten, schnelle Anpassungsfähigkeit an neue Umgebungen und sofortige Wertschöpfung in ihre Projekte ein.
Über gateB
gateB ist ein MarTech-Beratungs- und Implementierungsunternehmen, das nationale und internationale Unternehmen dabei unterstützt, ihr digitales Potenzial zu erschliessen und intelligentere Kundenbeziehungen zu ermöglichen.
Mit dem intelligenten Einsatz von Daten und Technologien transformiert gateB relevante Geschäftsprozesse und generiert quantifizierbaren Mehrwert für führende Marken. gateB wurde 2009 gegründet und beschäftigt über 85 Berater, Implementierungsspezialisten und Data Scientists in der Schweiz, Los Angeles und Singapur.