Technologie hat den Vermögensverwaltern die Möglichkeit eröffnet, ihre umfangreichen Kundendaten zu nutzen, um einen einzigartigen, auf die individuellen Kundenbedürfnisse zugeschnittenen Service zu bieten.
In der Vergangenheit haben die Unternehmen, die Kunden anziehen und halten konnten, verschiedene Produkte angeboten und waren in der Lage, sich an sich verändernde Bedürfnisse ihrer Kunden anzupassen. Engagierte Kundenbetreuer (KuBe) schaffen für die Unternehmen lang anhaltende, profitable Beziehungen. Die Pandemie stellt jedoch die Nachhaltigkeit eines solchen Modells in Frage. Wenn Unternehmen personalisierte Anlageinformationen in grossem Umfang bereitstellen wollen, müssen sie sich auf intelligente Content-Management-Lösungen verlassen können.
Dieses Papier untersucht 3 wichtige Trends, ihre Herausforderungen für die Vermögensverwaltungsbranche und konkrete Schritte zur Einführung eines hybriden Mensch-Maschine-Anlageberatungsmodells.
• „Hands off“ zu „Hands On“ – Der Wechsel von passiven zu aktiven Anlagen
• Das typische Kundenprofil gibt es nicht – Kundenbedürfnisse sind einzigartig und vielfältig
• Regulierung – Stolperstein oder Sprungbrett
Der Inhalt basiert auf einer Umfrage unter Finanzinstituten mit Hauptsitz in verschiedenen Regionen, die in Zusammenarbeit mit Hubbis durchgeführt wurde.
DER WEG ZU EINEM HYBRIDEN MENSCH-MASCHINE-ANLAGEBERATUNGSMODELL
Bereits vor der COVID-19-Pandemie war die digitale Transformation in der Wealth-Management-Branche ein strategischer Imperativ, der bereits weit fortgeschritten war. Mit weltweit steigenden Impfraten hat sich eine neue Normalität herausgebildet, bei der die Digitalisierung im Vordergrund der Anpassungsstrategien steht. Auf dem Spiel stehen Kundenloyalität, Engagement und Erlebnis. Das Erfolgsrezept für die Herzen und Köpfe der Kunden besteht aus aussagekräftigen Erkenntnissen, Hyper-Personalisierung und exzellentem Kundenservice. Dabei darf nicht vergessen werden, dass die Kunden selbst steigende Erwartungen haben, da auch sie die verstärkten digitalen Interaktionen in allen Aspekten ihres Lebens schätzen.
Die Grundlage für diesen Schritt in Richtung Digitalisierung ist Technologie. Sie hat das Potenzial für Wealth-Management-Unternehmen geschaffen, ihre Schätze an Kundendaten zu nutzen, um eine einzigartige „Customer Service Journey“ zu kuratieren, die auf die individuellen Bedürfnisse der Kunden zugeschnitten ist. Historisch gesehen kuratieren engagierte Kundenberater (KuBe) Anlageinformationen und begeistern ihre Kunden, wodurch sie langfristige, profitable Beziehungen für die Unternehmen schaffen. Die Pandemie hat jedoch die Nachhaltigkeit eines solchen Modells infrage gestellt. Wenn Unternehmen personalisierte Anlageinformationen in grossem Umfang bereitstellen wollen, müssen sie auf intelligente Content-Management-Lösungen setzen.
Laut einer kürzlich durchgeführten Umfrage von Factset sind die drei wichtigsten Faktoren, welche für Kunden die Glaubwürdigkeit ihres Wealth Managers beweisen, eine exzellente Marke, kompetente Mitarbeiter und qualitativ hochwertige Informationen für Anlageideen. Mit Fokus auf Digitalisierung und Technologie können Unternehmen die folgenden Massnahmen in Betracht ziehen, wenn sie eine intelligente Content-Management-Lösung etablieren, um personalisierte Inhalte zu kreieren.
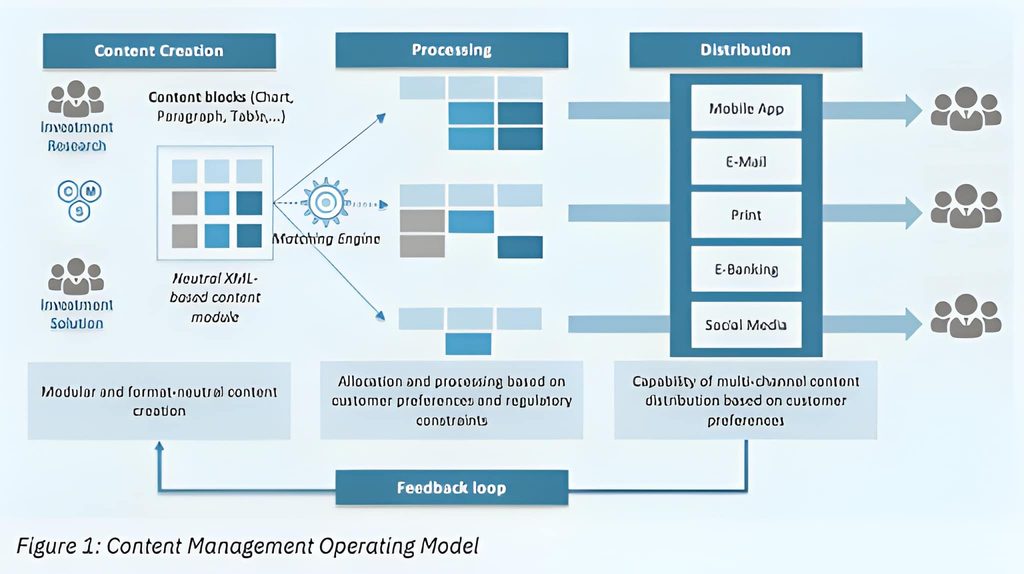
- Produktion – Nutzen von Technologie, um die Produktion von Format-neutralen Inhalten zu automatisieren
- Matching – Abgleich von Inhalten mit den Empfängern auf der Grundlage der Analyse vorhandener Kundendaten,
- Präferenzen und regulatorischen Anforderungen
- Distribution – Reduktion von Servicekosten durch automatisierte Verteilung von Inhalten über verschiedene Kanäle (Social Media, E-Banking, Mobile App, E-Mail und Print)
- Intelligentes Lernen – Ermöglichen, dass die Content-Management-Lösung durch eine automatisierte Feedback-Schleife lernt
Dies bedeutet nicht, dass die für das Geschäftsmodell zentrale Rolle der KuBe aufgegeben wird. Stattdessen wird ein hybrides Modell vorgeschlagen, bei dem KuBe durch Technologie unterstützt werden, um mehr Kunden sinnvoller
zu betreuen.
MAKROTRENDS & IHRE HERAUSFORDERUNGEN
Von „Hands-off“ zu „Hands-on“
High Net Worth Individuals („HNWI“) beginnen, sich von passiven Anlagestrategien abzuwenden und eigenverantwortliche Anlageentscheidungen zu treffen. Dies führt zu einer Nachfrage nach einem besseren Zugang zu zeitnahen Informationen über Anlageprodukte oder Interessenthemen, die für ihre Portfolio-Bedürfnisse relevant sind. In einem Umfeld, in dem es für KuBe nach wie vor üblich ist, Berichte für Kunden manuell anzupassen, bleiben diese Anforderungen oft unerfüllt, was zu nicht quantifizierbaren entgangenen Chancen und frustrierten Kunden führt.
Die Anlageoptionen und Anforderungen sind vielfältiger als in der Vergangenheit. Sei es im Bereich
Environmental, Social, and Governance („ESG“) oder bei alternativen Anlagen wie digitalen Währungen oder Non-Fungible Tokens („NFT“). Für Unternehmen und ihre RMs wird es immer kostspieliger und aufwändiger, den Kunden angemessene und vollständige Informationen für ihre Entscheidungsfindung zur Verfügung zu stellen.
Das typische Kundenprofil gibt es nicht
Das Profil der Kunden wird immer vielfältiger. In den USA gibt es 114 % mehr Unternehmen in Frauenbesitz als noch vor 20 Jahren. Der Wohlstand in den Schwellenländern steigt weiter an und bringt eine Klasse von „Nouveau Riche“ hervor. Technologie und alternative Finanzprodukte haben neue Einkommensquellen geschaffen, von denen viele jung und Technik-affin sind. Auch der Familienkern wandelte sich in den letzten Jahrzehnten – mehr Alleinerziehende, nichteheliche Lebensgemeinschaften und gleichgeschlechtliche Ehen. Vor diesem Hintergrund stehen Wealth-Management-Unternehmen unter dem Druck, Schritt zu halten, Empathie zu zeigen und entsprechend zu liefern.
Unternehmen sollten reflektieren, ob:
- sie die einzigartigen und nuancierten Bedürfnisse ihrer Kunden angesichts so vieler Ansatzpunkte zur Personalisierung verstehen
- sie vorhandene Kundendaten nutzen, um aussagekräftige Erkenntnisse zu gewinnen
- der Status quo eines Banken-zentrierten Ansatzes richtig ist für eine zunehmend kundenorientierte Branche
MAKROTRENDS & IHRE HERAUSFORDERUNGEN
Regulierung – Stolpersteine oder Sprungbretter?
Einige Regulierungsbehörden, die nun darauf bedacht sind, keine Innovationshindernisse zu sein, arbeiten mit Finanzinstituten zusammen, um besser zu verstehen, wie die Geschäftslandschaft gestaltet werden kann. Dennoch kann es in einem globalen Markt schwierig sein, mit den verschiedenen Vorschriften und deren Änderungen Schritt zu halten. Laut dem Cost of Compliance Report 2018 von Thomson Reuters gab es allein im Jahr 2017 mehr als 56.000 regulatorische Änderungen.
Es scheint, dass die Erfüllung dieser Verpflichtungen höhere Ausgaben erfordert oder das Risiko hoher Strafen birgt. Derzeit wird die Verantwortung auf das Front Office übertragen, von dem erwartet wird, dass es die Compliance-Anforderungen auch selbst durchsetzt. Die schiere Schwierigkeit dabei hält Unternehmen davon ab, neue Geschäftsmöglichkeiten zu nutzen, sei es in neuen Bereichen oder an neuen geografischen Standorten.
Gerade wegen dieser Schwierigkeiten verschaffen sich Unternehmen, die dies im Griff haben, einen dauerhaften Wettbewerbsvorteil. Viele Compliance-Beauftragte sehen in der Technologie einen Teil der Lösung. Indem sie sicherstellen, dass die Abläufe robusten Rahmenbedingungen folgen, die Prüfungen von Lizenzierungs-Regeln und der Kundeneignung umfassen, können Unternehmen ihren Kunden effizient konforme Informationen und Angebote unterbreiten. Dies trägt zu einer besseren Kundenbindung und letztlich zu mehr Geschäft für das Unternehmen bei.
Wie schärft ein globales Wealth-Management-Unternehmen seinen Wettbewerbsvorteil?
Eine grosse Schweizer Privatbank war früher darauf angewiesen, dass ihre KuBe überall Zugriff auf alle Sales-Materialien hatten – von „Pitch Books“ über Präsentationen bis hin zu Fact Sheets. Sicherzustellen, dass die Materialien aktuell und konform waren sowie rechtzeitig an die Kunden verteilt wurden, war eine mühsame Aufgabe. Im Jahr 2018 führte die Bank einen technologiebasierten Content-Management-Ansatz ein, um diesen Prozess zu automatisieren und den KuBe Zeit zu verschaffen, die sie besser für die sinnvolle Betreuung von mehr Kunden nutzen können. Durch eine integrierte Content-Management-Lösung werden die Content-Vorlagen automatisch aktualisiert, übersetzt, an die Vorschriften angepasst und verteilt. Dies verbesserte die Effizienz, reduzierte den Zeitaufwand, den die KuBe für administrative Aufgaben aufwenden mussten, und automatisierte die Erfüllung regulatorischer Anforderungen, was früher ein mühsamer Prozess war.
Inmitten dieser herausfordernden Landschaft liegen Chancen für Unternehmen, sich einen Wettbewerbsvorteil zu verschaffen, indem sie ein hybrides Modell einführen, in welchem die KuBe durch technologiebasierte Content-Management-Lösungen unterstützt werden.
BANKEN ERKENNEN DIE NOTWENDIGKEIT EINES HYBRIDEN SERVICEMODELLS, DOCH NUR WENIGE HABEN DEN SPRUNG GEWAGT
Unternehmen, die ein hybrides Mensch-Maschine-Anlageberatungsmodell einführen, kreieren damit einen Erfolgsfaktor für sich. In der APAC-Region gibt es mehr Interaktion zwischen KuBe und Kunden, da die Kunden oft auf Beratungsbasis betreut werden und tendenziell häufiger Transaktionen tätigen. Der digitale Umbruch schreitet in dieser Region ebenfalls zügig voran; die Kunden sind tendenziell digital-affiner als in Europa, was die Einführung digitaler Servicemodelle erleichtert. Dies könnte der Grund dafür sein, dass (1) eine vollständig anpassbare, umfassende, kundenorientierte Multi-Channel-Interaktion und (2) „Advisor Enablement“ in der Accenture-Orbium-Umfrage als die Top-Prioritäten für das Wealth Management („WM“) für 2025 aufgeführt werden.
Trotzdem haben nur eine Handvoll Marktführer den Sprung zu einer technologiegestützten Lösung gewagt. Woran liegt das? Die Gründe sind vielfältig, aber ein einfaches Element kann diese Diskrepanz erklären: die Angst vor der Fahrt ins Ungewisse.
Bei dem Wunsch, ein zukunftssicheres Kundenerlebnis zu gestalten, das sich um Hyper-Personalisierung dreht, sind sich die meisten Wealth Manager noch unsicher über das richtige Geschäftsmodell und die notwendige Technologie zu dessen Umsetzung. Infolgedessen sind viele Wealth Manager versucht, einen passiven Ansatz zu wählen, indem sie darauf warten, dass die Marktführer ihre eigenen Strategien umsetzen, um dann nachzuziehen.
Angesichts der beschleunigten Digitalisierung und Hyper-Personalisierung der Kundenbindung ist ein solcher abwartender Ansatz jedoch ein gefährliches Spiel, bei dem das Verlieren des Wettbewerbs dauerhafte Auswirkungen auf die Fähigkeit des Unternehmens haben kann, Kunden zu gewinnen und zu binden.
EIN GROSSER SPRUNG IST NICHT NÖTIG – DER START IST DER ERSTE SCHRITT
Indem Unternehmen zunächst die Lücken zwischen dem aktuellen Content-Management-Modell und dem Idealzustand verstehen, können sie eine Roadmap für die Implementierung erstellen. Abbildung 1 zeigt die 4 Säulen einer Content-Management-Lösung: Content-Produktion, Matching, Distribution und Feedback. Mit diesen Säulen als Leitfaden können Unternehmen ihre eigene Vision eines Idealzustands entwickeln. Im Anschluss daran können sie Verbesserungspotenziale in ihren eigenen Prozessen für die Erstellung von Inhalten, Genehmigungs-Workflows, Governance und die personalisierte Verteilung von Inhalten identifizieren.
Indem Unternehmen zunächst die Lücken zwischen dem aktuellen Content-Management-Modell und dem Idealzustand verstehen, können sie eine Roadmap für die Implementierung erstellen. Abbildung 1 zeigt die 4 Säulen einer Content-Management-Lösung: Content-Produktion, Matching, Distribution und Feedback. Mit diesen Säulen als Leitfaden können Unternehmen ihre eigene Vision eines Idealzustands entwickeln. Im Anschluss daran können sie Verbesserungspotenziale in ihren eigenen Prozessen für die Erstellung von Inhalten, Genehmigungs-Workflows, Governance und die personalisierte Verteilung von Inhalten identifizieren.
BAUSTEINE FÜR EINE ZUKUNFTSSICHERE INTELLIGENTE CONTENT-
MANAGEMENT-LÖSUNG
Klingt einfach und bereit für die Umsetzung? Unsere Erfahrung hat gezeigt, dass Unternehmen, die zu ehrgeizig sind und alle bestehenden Prozesse auf einmal überarbeiten und jeden Aspekt der Wertschöpfungskette gleichzeitig angehen wollen, oft mit einem inkohärenten Betriebsmodell dastehen, das nicht nur die Vision verfehlt, sondern sogar handfeste Nachteile mit sich bringt.
Die Fähigkeit, vorhandene Daten zu nutzen, um durch künstliche Intelligenz („KI“) Erkenntnisse zu gewinnen, bleibt ein entscheidendes Element, um Hyper-Personalisierung als Wettbewerbsvorteil zu erreichen. Das ist klar. Aber Unternehmen sollten den zweiten Schritt nicht vor dem ersten machen. Solche Erkenntnisse lassen sich nicht in eine stärkere Kundenbindung umsetzen, wenn die Wealth Manager ihre Inhalte nicht Format-neutral und versandbereit über die bevorzugten Kanäle ihrer Kunden zur Verfügung haben. Da wir diese vielschichtige Komplexität verstehen, unterstützen wir einen modularen Ansatz, bei dem der Fokus zunächst auf der Erstellung von Inhalten liegt. Unsere Expertise zeigt, dass dies das solide Fundament bildet, auf dem eine zukunftssichere Content-Management-Lösung aufgebaut werden kann. Erst dann sollten Unternehmen versuchen, ein robustes Datenmanagement zu implementieren, das Datensilos im gesamten Unternehmen aufbricht, um Daten vollumfänglich nutzen zu können.
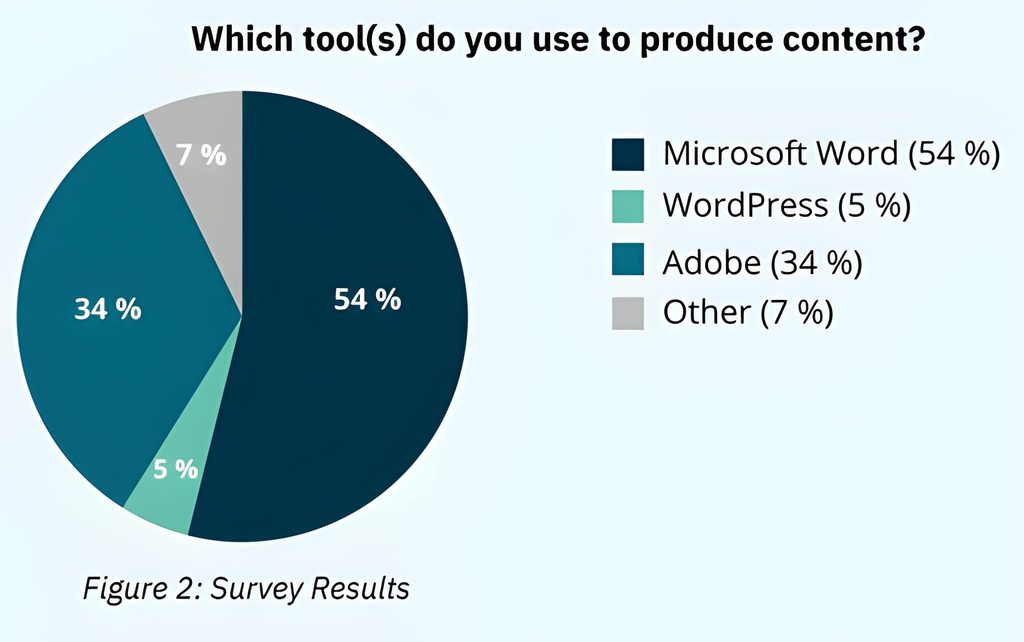
Unsere Umfrage zeigt, dass viele Unternehmen bei der Erstellung von Inhalten auf statische und formatabhängige Tools angewiesen sind. Dies schränkt ihre Fähigkeit ein, Informationen aktuell und konsistent zu halten. Zudem ist es arbeitsintensiv und anfällig für menschliche Fehler, die zu regulatorischen Verstössen führen können.
FRÜHZEITIG PROFITIEREN
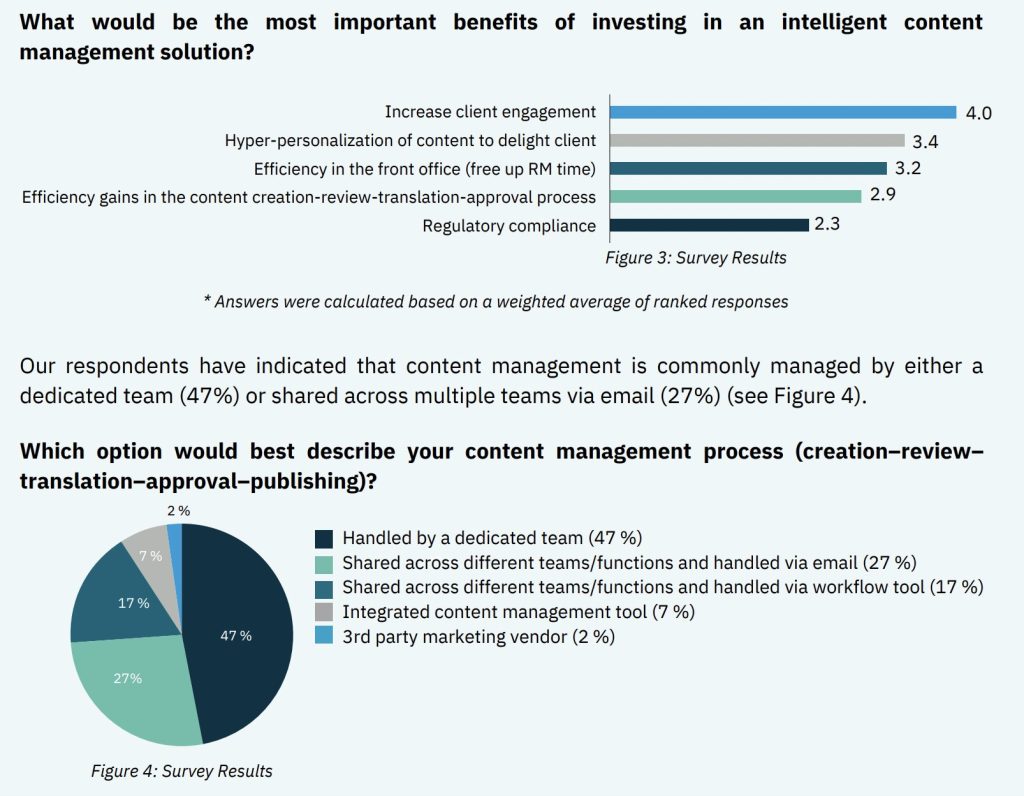
Auf die Frage nach der Bedeutung potenzieller Vorteile einer intelligenten Content-Management-Lösung nannten viele Befragte die „Steigerung der Kundenbindung“ als Hauptvorteil, während die „Einhaltung regulatorischer Vorschriften“ eher in den Hintergrund trat (Abbildung 3). Während Unternehmen stark daran interessiert sind, ihren Return on Investment durch eine höhere Kundenbindung und -zufriedenheit zu steigern, sollten sie die potenziellen Kosteneinsparungen durch ein effizienteres regulatorisches Risikomanagement nicht unterschätzen. Dies kann dadurch erreicht werden, dass weniger manuelle Prozesse erforderlich sind, um sicher konforme Inhalt (z.B. Disclaimer) zu erstellen.
NEUES MODELL – FORMAT-NEUTRALE CONTENT-ERSTELLUNG/DISTRIBUTION
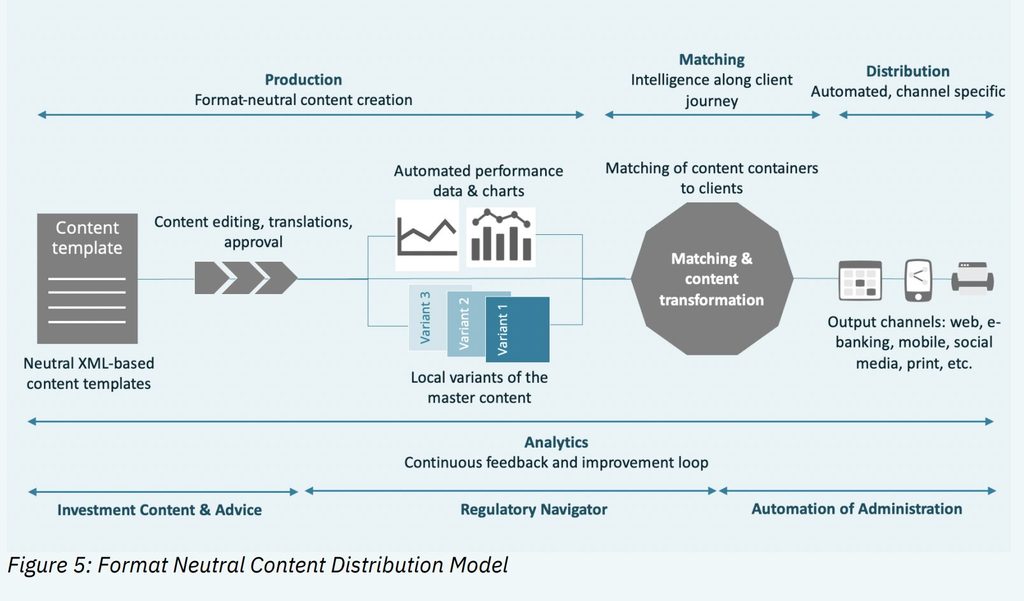
Die Erstellung von Inhalten umfasst viele Aufgaben, die von verschiedenen Teams ausgeführt werden, wie das Schreiben und Editieren von Texten, Übersetzungen, Genehmigungen, etc. Dieser arbeitsintensive Prozess kann durch die Implementierung eines modernen Content-Management-Tools effizienter gestaltet und Risiken minimiert werden. Wie in Abbildung 5 dargestellt, kann die Einführung einer Format-neutralen Content-Erstellung in einem definierten Workflow spürbare Effizienzgewinne für den Content-Management-Prozess bringen. Die Inhalte können dann über das hybride Modell verteilt werden, um mehr Kunden sinnvoller zu betreuen.
HINDERNISSE BESEITIGEN UND DEN WEG FÜR VERÄNDERUNG/ERFOLG EBNEN
Eine fehlende ausgeprägte Veränderungskultur ist eine der grössten Herausforderungen. Nach unserer Erfahrung wollen KuBe die an ihre Kunden gesendeten Inhalte kontrollieren und sich persönlich mit ihnen austauschen. Im Idealzustand ersetzt das Content-Management-Modell nicht die Rolle der KuBe, sondern ermöglicht es ihnen vielmehr, sich auf die Pflege starker persönlicher Kundenbeziehungen zu konzentrieren, indem es ihnen einen einfachen Zugang zu fertigen Inhalten bietet. Bei der Verbesserung des Content-Produktionsprozesses sollten alle Beteiligten (Marketing, Übersetzer, Genehmiger, Investment Writer und KuBe) so früh wie möglich einbezogen werden. Effizienzgewinne werden gemeinsam und aus erster Hand erlebt, was die Akzeptanz erhöht. Wenn anschliessend Prozesse zur Inhaltsverarbeitung und -verteilung eingeführt werden, die einen automatisierten Abgleich mit Kundenpräferenzen und sich ändernden Verhaltensweisen ermöglichen, werden noch grössere, skalierbare Effizienzgewinne für das Front Office erzielt.
DER LETZTE SCHLIFF
Nachdem sich ein Unternehmen entschieden hat, den nächsten Schritt im Content Management zu gehen, ist es entscheidend, dass die folgenden Bedingungen erfüllt sind:
• Klare Definition der Prozesse und Zuweisung der Verantwortlichkeiten für eine solche Initiative
• Strukturierte Übersicht über Inhaltstypen und potenzielle Inhaltsvorlagen
• Bereitschaft der Teams zur Standardisierung bestimmter Prozesse (falls erforderlich)
• Verständnis der heute und in Zukunft erforderlichen Output-Formate und Kanäle
• Definition typischer Kunden-Use-Cases, die zeigen, wie Kunden mit den Inhalten interagieren
Ohne diese Bedingungen riskieren Unternehmen, Lösungen zu entwickeln, die auf vergangene und gegenwärtige Kundenbedürfnisse ausgerichtet sind, anstatt zukünftige Anforderungen vorwegzunehmen.
WENN THEORIE ZU PRAXIS WIRD
Wir empfehlen, zunächst ein Proof-of-Concept (POC) für einen ausgewählten Inhaltstyp, ein Format und einen Distributionskanal zu erstellen. Dies dient als Basis, um die Use Cases sequenziell zu erweitern und die Vorteile einer intelligenten Content-Management-Lösung voll auszuschöpfen. Die Einbeziehung bestehender Mitglieder des Content-Management-Teams bleibt entscheidend, um intern Wegbereiter für den Wandel zu gewinnen.
FINDEN SIE IHREN KOMPASS MIT DEN RICHTIGEN PARTNERN
Bei Finalix bringen wir unsere Expertise im Bereich Intelligent Content Management im Wealth Management für unsere Kunden ein. Wir sind spezialisiert auf den Rollout erfolgreicher Projekte in der Schweiz und in der APAC-Region, um die nächste Generation von Beratern durch digital unterstützte Arbeitsplätze und datenbasierte Hyper-Personalisierung zu befähigen und erstklassigen Service zu bieten.
In Projekten konzentriert sich Finalix auf die Beratung und Konzeptionsarbeit auf der Business-Seite, bricht die Visionen der Kunden in umsetzbare Komponenten herunter, orchestriert den Rollout und fungiert als Bindeglied zum jeweiligen Softwarehersteller und Implementierungspartner.
Über Finalix
Finalix ist eine Boutique-Beratung mit Fokus auf die Finanzindustrie. Das ursprünglich aus der Schweiz stammende Unternehmen wurde 2001 gegründet und eröffnete 2019 ein Büro in Singapur.
Finalix unterstützt ein breites Spektrum von Finanzdienstleistern, vom Bankwesen – Universalbanken, Privatbanken, Asset Manager und Private-Equity-Gesellschaften – bis hin zu Versicherungen. Das Unternehmen konzentriert sich auf Digitalisierungs- und Transformationsprojekte und besetzt wichtige Führungspositionen auf der Business-Seite als Product Owner, SMEs und Stream Leads. Finalix-Berater verfügen im Durchschnitt über mehr als 12 Jahre einschlägige Berufserfahrung bei renommierten Beratungsunternehmen und in Führungspositionen in der Finanzdienstleistungsbranche. Sie bringen ausgeprägte Fähigkeiten, eine schnelle Anpassungsfähigkeit an neue Umgebungen und eine sofortige Wertschöpfung in ihre Projekte ein.