Jüngere, technik-affine Generationen wie die Millennials vertrauen dem Konzept der Distributed Ledger Technologie und nutzen digitale Vermögenswerte auf natürliche Art und Weise; sie schätzen deren Vielseitigkeit, Verfügbarkeit, Geschwindigkeit und globale Zugänglichkeit. Darüber hinaus bietet die Blockchain-Technologie Effizienzgewinne und Risikominderung bei Transaktionsprozessen zwischen Finanzinstituten, wie etwa dem Settlement oder dem Austausch von Collateral.
Zentrale Erkenntnisse
Die Finanzbranche hat sich erheblich weiterentwickelt: Traditionelle Banken sind von persönlichen, manuellen, papierbasierten Dienstleistungen zu digitalen, automatisierten Self-Service-Kanälen übergegangen. Dieser Wandel wurde durch technischen Fortschritt, Produktdiversifizierung, Globalisierung, Regulierung und veränderte Kundenerwartungen vorangetrieben.
Jüngere, technik-affine Generationen wie Millennials und Generation Z haben digitale Vermögenswerte angenommen, vertrauen dem Konzept der Distributed-Ledger-Technologie und schätzen die Vielseitigkeit, Verfügbarkeit, Geschwindigkeit und globale Zugänglichkeit ihrer Anwendungen. Finanzinstitute haben die Chance, den wachsenden Markt digitaler Vermögenswerte zu erschliessen, müssen jedoch regulatorische Unsicherheiten adressieren und die notwendigen Fähigkeiten aufbauen, um effektiv zu konkurrieren. Darüber hinaus bietet die Blockchain-Technologie Effizienzgewinne und Risikoreduktion bei der Transaktionsabwicklung zwischen Finanzinstituten, was Settlement und andere Kernprozesse revolutionieren kann.
Finanzinstitute sollten einen schrittweisen Ansatz verfolgen und mit spezifischen Anwendungsfällen beginnen, um Erfahrung im Bereich digitaler Vermögenswerte zu sammeln. Sie müssen sich darauf konzentrieren, die Bedürfnisse ihrer Zielkundensegmente zu erfüllen, und ihr Produkt- und Dienstleistungsportfolio regelmässig evaluieren, um es an die sich entwickelnde Marktdynamik anzupassen. Der Aufbau einer starken Positionierung im Markt digitaler Vermögenswerte wird entscheidend sein, um in diesem Geschäftsfeld erfolgreich zu sein.
Kundenbedürfnisse
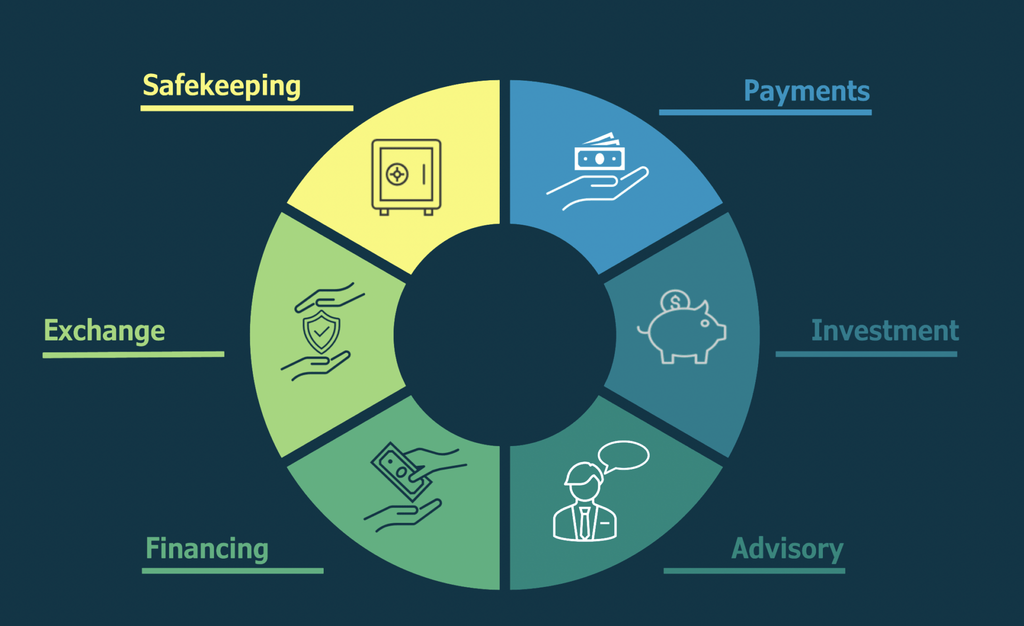
Finanzinstitute spielen seit Jahrhunderten eine zentrale Rolle in der Wirtschaft: Die ersten Banken wurden vor mehreren hundert Jahren gegründet. Seitdem haben sich die grundlegenden Dienstleistungen von Banken nicht verändert. Sie konzentrieren sich nach wie vor auf die sichere Verwahrung von Vermögenswerten, die Abwicklung von Zahlungen, die Ermöglichung und Verwaltung von Investitionen, Kreditvergabe und -aufnahme, den Währungsumtausch sowie die Bereitstellung von Finanzberatung.
Die Art und Weise jedoch, wie Banken Dienstleistungen für Kunden erbringen, hat sich grundlegend gewandelt: von persönlichen, manuellen, papierbasierten Services hin zu digitalen, automatisierten Self-Service-Kanälen. Treiber für diesen langen Veränderungsprozess sind technischer Fortschritt, Produktdiversifizierung, zunehmende Globalisierung, steigende Regulierung und veränderte Kundenerwartungen.
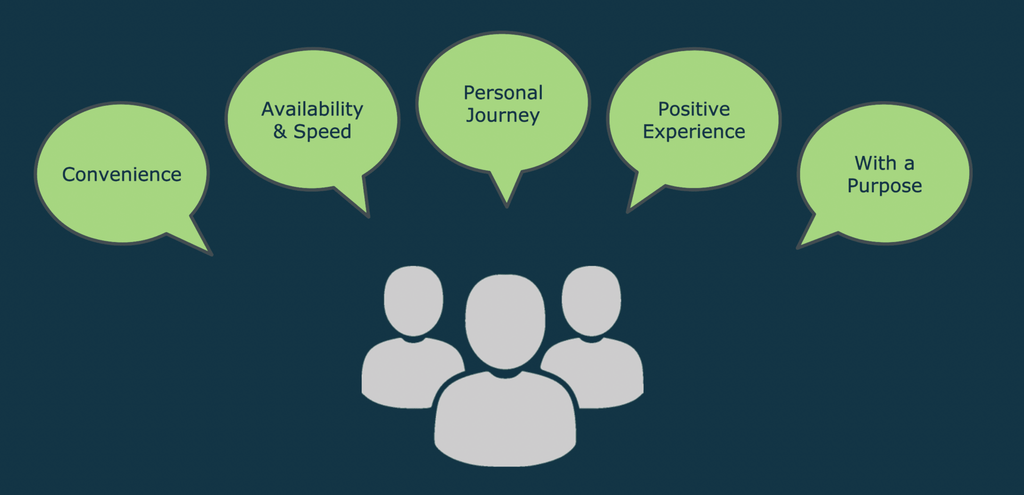
Die heutigen jüngeren Generationen (Millennials und Generation Z) wachsen in einem digitalen Zeitalter auf, geprägt von Internet, intelligenten Geräten und sozialen Medien. Ihr Konsumverhalten ist gekennzeichnet durch eine Präferenz für Bequemlichkeit (in Bezug auf Zugang, Verfügbarkeit, Geschwindigkeit und Benutzerfreundlichkeit), personalisierte User Journeys und eine Verbindung zu einem guten Zweck (Purpose).
Nutzer engagieren sich in Communities, die ihren Interessen entsprechen. Peer-Reviews und nutzergenerierte Inhalte gelten als vertrauenswürdige Quellen. Die Art und Weise, wie Produkte genutzt werden, wird ebenso wichtig wie die Produkte selbst. Kurz gesagt: Jüngere Generationen schätzen Erlebnisse und Wirkung mehr als Besitz.
Die Einführung digitaler Vermögenswerte
Jüngere, technik-affine Personen waren frühe Anwender digitaler Vermögenswerte. Sie gehen eher souverän mit Technologie um, einschliesslich mobiler Apps und Online-Plattformen, was ihnen den Zugang zu und die Nutzung von digitalen Vermögenswerten erleichtert.
Digitale Vermögenswerte bieten eine Reihe von Merkmalen, die für junge, technikaffine Personen attraktiv sind:
- Digitale Vermögenswerte können dank der Vielseitigkeit der Blockchain-Technologie und des Konzepts der Tokenization eine breite Palette zugrunde liegender Assets und Werte repräsentieren. Dies eröffnet Investitionsmöglichkeiten und Anwendungen rund um Anlageklassen wie Kunst, Musik, Sammlerstücke, In-Game-Assets usw.
- Digitale Vermögenswerte können in sehr kleine Einheiten aufgeteilt werden, was Investitionen in Bruchteile hochpreisiger Assets ermöglicht.
- Transaktionen mit digitalen Vermögenswerten können mit reduziertem Bedarf an Intermediären durchgeführt werden, was im Vergleich zum traditionellen Finanzmarkt und seiner komplexen Infrastruktur eine höhere Einfachheit und größere Transparenz ermöglicht.
- Digitale Vermögenswerte operieren auf globaler Ebene, wo Assets über verschiedene Regionen hinweg zugänglich sind.
In einem breiteren Kontext könnte die Beliebtheit digitaler Vermögenswerte bei jüngeren Generationen auch auf anderen Faktoren beruhen:
- Peer-to-Peer-Interaktionen sind bei jüngeren Generationen weithin akzeptiert (soziale Medien, Sharing Economy, Online-Gaming usw.), was den Weg für Transaktionen mit digitalen Vermögenswerten ebnet.
- Enthusiasten digitaler Vermögenswerte bilden eine vielfältige Community, die bei ihren Teilnehmern ein starkes Zugehörigkeitsgefühl schaffen kann.
- Organisationen, häufig Start-ups, die sich mit digitalen Vermögenswerten befassen, wenden Methoden wie Social-Media-Marketing, Community Building, Gamification, Integration von Bildungsinhalten usw. an, die bei jüngeren Generationen wirksam sind.
Umbrüche im Finanzmarkt
Blockchain-Technologie und Anwendungen digitaler Vermögenswerte haben umfassende technologische und geschäftliche Innovationen in den Finanzmarkt gebracht. In diesem Kontext haben sich neue Marktteilnehmer entwickelt; sie führen spannende neue Produkte und Dienstleistungen ein. Kryptobanken, Börsen und Broker für digitale Vermögenswerte, Liquiditätsanbieter, Technologie- und Softwareanbieter sowie weitere Akteure sind Teil eines neuen Ökosystems digitaler Vermögenswerte geworden.
Traditionelle Finanzinstitute haben begonnen zu reagieren und ihre Fähigkeiten und Angebote zu erweitern. Bestimmte traditionelle Banken bieten mittlerweile Handel und Verwahrung von Kryptowährungen an. Die Angebote sind noch begrenzt im Umfang, da sie meist passive Angebote für einige gängige Kryptowährungen umfassen (ohne aktive Beratung). Dienstleistungen wie Staking oder Yield Farming wurden von vielen Instituten noch nicht übernommen, vor allem aufgrund erhöhter Komplexität und regulatorischer Unsicherheiten. Einige traditionelle Finanzinstitute suchen aktiv nach innovativen Anwendungsfällen, um Blockchain-Technologie für die Abwicklung von Transaktionen zwischen Finanzinstituten zu nutzen.
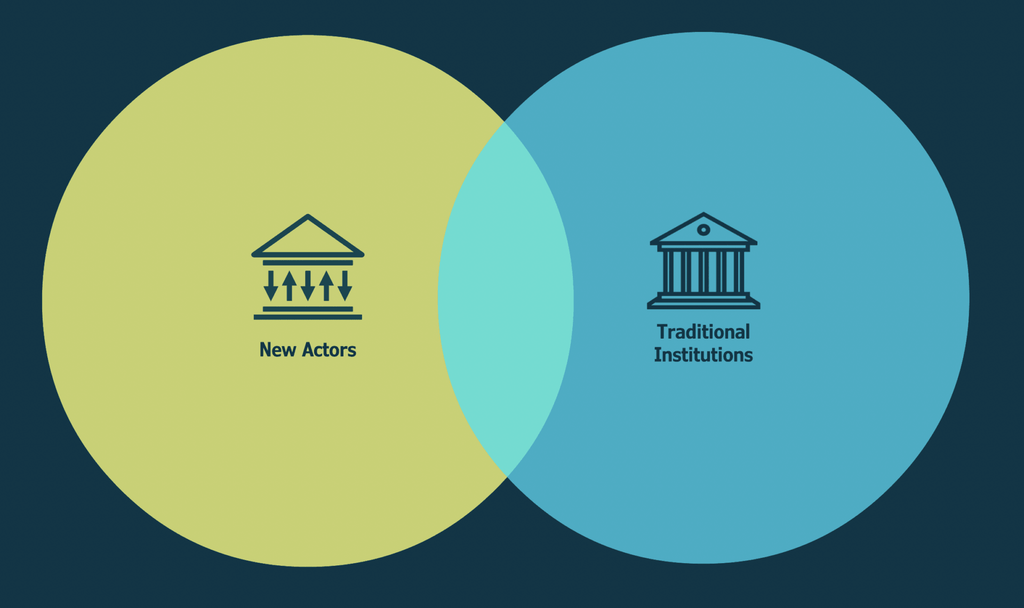
Es lässt sich deutlich beobachten, dass die Angebote der verschiedenen Akteure im Finanzmarkt zunehmend konvergieren und sich überschneiden. Traditionelle Institute streben danach, die Technologielücke zu schliessen, um digitale Vermögenswerte anbieten, verwahren, handeln und übertragen zu können. Anbieter digitaler Vermögenswerte streben danach, die Sicherheits- und Vertrauenslücke zu schliessen, beispielsweise durch Erlangung eines regulierten Status oder durch Erweiterung ihres Angebots auf traditionelle Assets – etwa um traditionelle Vermögenswerte als Sicherheit zu akzeptieren, um Kredite auf digitale Vermögenswerte zu gewähren.
Der Markt digitaler Vermögenswerte hat sich rasant entwickelt und wird dies auch weiterhin tun – möglicherweise zeitweise turbulent. Die Phase mit Insolvenzen von Unternehmen im Bereich digitaler Vermögenswerte im Jahr 2022 hat dies unbestreitbar demonstriert.
Chancen für Finanzinstitute
Mit digitalen Vermögenswerten ergeben sich für Finanzinstitute Chancen, verwaltete Vermögen zu steigern, zusätzliche Erträge aus Produkten und Dienstleistungen im Bereich digitaler Vermögenswerte zu generieren und neue Kundensegmente zu gewinnen. Bestehende Kunden könnten an der Nutzung von Dienstleistungen im Bereich digitaler Vermögenswerte interessiert sein, was bestimmte Vorteile generieren wird. Um neue Kunden zu erreichen, sollten Institute überlegen, wie die Bedürfnisse der Zielsegmente erfüllt werden können. Ist es beispielsweise ausreichend, den Handel mit Kryptowährungen in bestehende Kanäle wie E-Banking zu integrieren, oder ist es notwendig, andere Wege zu erkunden, um Produkte und Dienstleistungen im Bereich digitaler Vermögenswerte anzubieten? Wie angedeutet, greifen junge, technik-affine Personen häufig direkt auf digitale Vermögenswerte zu, indem sie Börsen für digitale Vermögenswerte oder Self-Custody-Lösungen nutzen. Solche Personen werden Finanzinstitute nur dann als Anbieter nutzen, wenn diese eine bessere Erfahrung bieten als der direkte Zugang zu und die direkte Verwaltung von digitalen Vermögenswerten.
Die Chancen für Finanzinstitute reichen jedoch über das Angebot von Produkten und Dienstleistungen im Bereich digitaler Vermögenswerte an (End-)Kunden hinaus. Die Blockchain-Technologie birgt das Potenzial, die Abwicklung von Transaktionen zwischen Finanzinstituten zu revolutionieren. Settlement-Prozesse für traditionelle Assets erfordern beispielsweise grosse Anstrengungen und operative Sorgfalt zur Risikominderung, namentlich von Gegenparteirisiken. Mit digitalen Vermögenswerten kann das Settlement (nahezu) in Echtzeit und auf automatisierte Weise erfolgen. Die daraus resultierenden Effizienzgewinne (Kapitaleffizienz, Ressourceneffizienz) und die Risikoreduktion werden voraussichtlich erheblich sein.
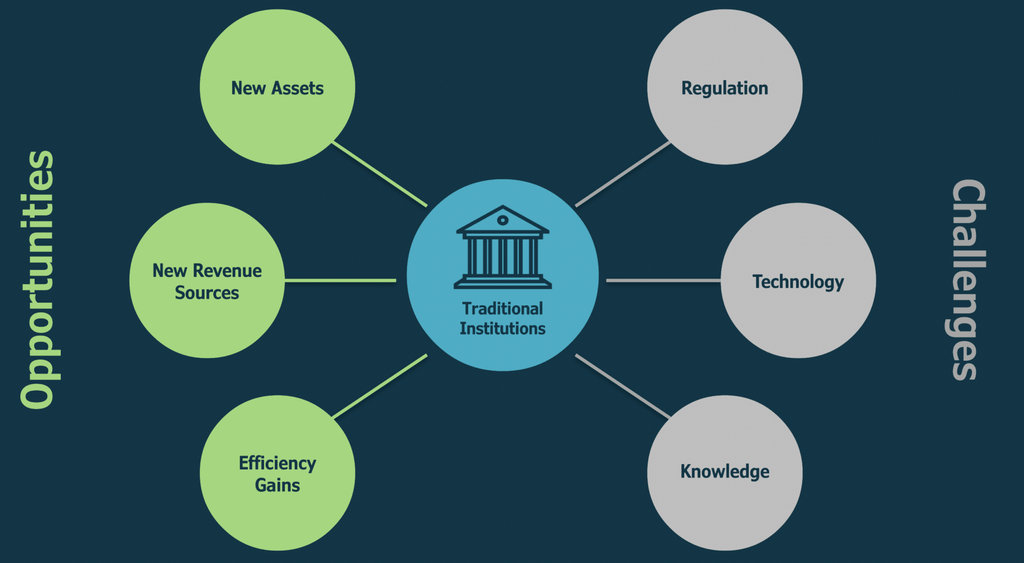
Es gibt eine Reihe von Barrieren und Herausforderungen beim Eintritt in den Markt digitaler Vermögenswerte. Dazu gehört regulatorische Unsicherheit – obwohl relevante Regulierungsbehörden eine solide regulatorische Grundlage geschaffen haben (DLT-Gesetz in der Schweiz, MiCAR in Europa, Regulierung in Singapur), bestehen noch Bereiche mit Unsicherheiten, beispielsweise in Bezug auf Staking-Dienstleistungen. Finanzinstitute müssen auf ein sich veränderndes regulatorisches Umfeld vorbereitet sein.
Das Angebot und die Verwaltung digitaler Vermögenswerte erfordern dedizierte Technologie (namentlich für die sichere Verwahrung privater Schlüssel, die Anbindung an Blockchains und Handelsplätze usw.). Die Einführung solcher Systeme und ihre Integration in die bestehende Bankeninfrastruktur ist hochkomplex. Darüber hinaus ist es essenziell, Fähigkeiten über die Technologie hinaus aufzubauen. Dies umfasst die Abdeckung digitaler Vermögenswerte in den Product-Governance- und Risikomanagement-Frameworks der Organisation, die Berücksichtigung potenzieller Auswirkungen auf das Finanzwesen (z. B. Kapitalbehandlung), operative Fähigkeiten, die Schulung aller relevanten Bereiche in der Organisation sowie die Entwicklung von Kommunikations- und Schulungsmaterialien für Kunden.
Traditionelle Finanzinstitute sind gut positioniert, um vom Potenzial digitaler Vermögenswerte zu profitieren, da sie Vertrauen repräsentieren (regulatorischer Status, robuste Eigentümerstruktur, Risikomanagement-Fähigkeiten usw.), über starke Marken verfügen und auf einen bestehenden Kundenstamm aufbauen können. Angesichts der Dynamik des Marktes digitaler Vermögenswerte ist es sinnvoll, die Positionierung eines Finanzinstituts in Bezug auf digitale Vermögenswerte aktiv zu bewerten, um Nachteile im Wettbewerbsumfeld zu vermeiden.
Zentrale Überlegungen
Mehrere Finanzinstitute haben digitale Vermögenswerte bereits als Teil ihres Angebots integriert, andere befinden sich im Implementierungsprozess. Während eine solche Implementierung viele Elemente umfasst, die auch für andere Transformationsprojekte gelten, müssen Institute beachten, dass die Aufnahme digitaler Vermögenswerte in ihr Angebot den Aufbau eines neuen, sich entwickelnden Geschäftsbereichs bedeutet. Dies erfordert die Etablierung umfassender Fähigkeiten – dies kann schrittweise angegangen werden.
Finanzinstituten wird empfohlen, mit einem spezifischen Anwendungsfall zu beginnen, beispielsweise dem Handel mit Kryptowährungen oder einem konkreten Tokenization-Fall. Der Fokus eines solchen Ausgangspunkts liegt vor allem darauf, Erfahrung im Bereich digitaler Vermögenswerte zu sammeln, und nicht darauf, einen prognostizierten Business Case zu erreichen. Idealerweise involviert ein initialer Anwendungsfall Kunden und/oder Geschäftspartner und veranschaulicht echten geschäftlichen Mehrwert. Es kann vorteilhaft sein, dass initiale Implementierungen in Zusammenarbeit mit Partnern durchgeführt werden, die spezialisierte Technologien, Dienstleistungen oder Expertise bereitstellen.
Überlegungen zum Angebot müssen angestellt werden, um einen ausgewogenen Produkt- und Dienstleistungsmix zu erreichen – stets mit dem Fokus, die Bedürfnisse der Zielkundenpopulation zu erfüllen.
Relevante Fragen können sein: Sollten direkte Investitionen in digitale Vermögenswerte angeboten werden oder eher indirekte Investitionen über Fonds oder strukturierte Produkte, die auf digitalen Vermögenswerten basieren? Sollten digitale Vermögenswerte passiv angeboten werden oder sollte aktive Beratung bereitgestellt werden? Ist der Umfang auf Kryptowährungen beschränkt oder sollten auch andere Produkte wie Kredite, Staking, Yield Farming angeboten werden? Können bestehende Vertriebskanäle für digitale Vermögenswerte genutzt werden oder sollten neue Formen der Kundeninteraktion erkundet werden? Solche Fragen müssen regelmässig evaluiert werden, während das Angebot digitaler Vermögenswerte skaliert wird. Die Skalierung sollte die Bewertung einschliessen, welche Fähigkeiten intern aufgebaut werden sollten und welche ausgelagert werden können.
Der Aufbau einer starken Positionierung in Bezug auf digitale Vermögenswerte und deren kontinuierliche Verfeinerung wird für Finanzinstitute, die in diesem wachsenden Markt tätig werden wollen, entscheidend sein.