Wie macht Singapurs Status als Vermögensverwaltungszentrum das Land zu einem Ziel für Finanzkriminalität, und welche Strategien sind für ein effektives Kundenmanagement erforderlich?
Singapur zeichnet sich als bedeutendes Zentrum für Vermögensverwaltung aus – dank seiner politischen Stabilität und starken Wirtschaft, die Investoren ein sicheres Umfeld bietet, um ihr Vermögen zu schützen und zu vermehren. Die günstigen Steuerpolitiken des Stadtstaates, darunter niedrige Steuern und verschiedene Anreize, machen ihn zu einem attraktiven Standort für Vermögensverwaltungsfirmen und Family Offices.
Darüber hinaus verfügt Singapur über eine hochentwickelte Finanzinfrastruktur, die ein breites Spektrum an Bank- und Investmentdienstleistungen bietet und eine effiziente Vermögensverwaltung unterstützt. Diese Attraktivität macht Singapur jedoch auch zu einem Ziel für Geldwäscheaktivitäten.
Das hohe Volumen globaler Transaktionen in seiner offenen Wirtschaft schafft Gelegenheiten für illegale Finanzaktivitäten. Geldwäscher werden von Singapurs starker Währung und Wirtschaft angezogen, wo ihr Vermögen im Laufe der Zeit an Wert gewinnen kann.
Jüngste aufsehenerregende Fälle, wie der Zwei-Milliarden-Dollar-Skandal mit chinesischen Staatsangehörigen, haben die Anfälligkeit der Stadt für Finanzkriminalität verdeutlicht. Trotz strenger Regulierungen stellen die Komplexität und Raffinesse von Finanzverbrechen eine anhaltende Herausforderung für Regulierungsbehörden und Strafverfolgung dar.
Die Monetary Authority of Singapore (MAS) legt großen Wert auf den Kundenonboarding-Prozess und die kontinuierliche Überwachung von Kunden (MAS-Rundschreiben zu Geldwäsche (ML) und Terrorismusfinanzierung (TF) sowie Ermittlung der Vermögensherkunft (SOW) von Kunden).
Die MAS hat hervorgehoben:
- Bedeutung der Ermittlung der SOW: Finanzinstitute (FIs) müssen die SOW ihrer Kunden ermitteln und bestätigen, um die Legitimität ihrer Vermögenswerte sicherzustellen und Risiken der Geldwäsche und Terrorismusfinanzierung zu mindern.
- Risikoproportionaler Ansatz: FIs sollten einen angemessenen und risikoproportionalen Ansatz verfolgen, der die individuellen Umstände jedes Kunden berücksichtigt, und keine Einheitslösung anwenden.
- Aufsicht durch das Senior Management: Das Senior Management sollte Konten mit höherem Risiko eng überwachen und sicherstellen, dass die laufenden Überwachungskontrollen auf das Risikoprofil eines Kunden abgestimmt sind.
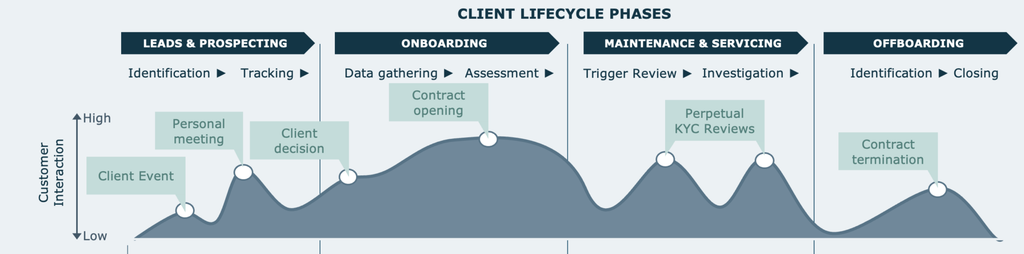
Da viele Banken auf Wachstum fokussiert sind und häufig gezielt neue Relationship Manager einstellen, wird ein effizientes Client-Lifecycle-Management (CLM) zum Schlüssel für den Erfolg. Das Kundenonboarding ist die erste intensive Kundeninteraktion und sollte der Beginn einer langfristigen Kundenbeziehung sein.
Abbildung 1: Phasen des Kundenlebenszyklus
Bei Finalix empfehlen wir Banken auf Grundlage unserer Erfahrung im CLM, die Leitlinien der MAS wie folgt umzusetzen:
- Fokus auf die Kundenerfahrung: Ein nahtloses, benutzerfreundliches digitales Onboarding-Erlebnis kann dazu beitragen, Kunden zu binden und langfristige Beziehungen aufzubauen. Kundenfeedback kann genutzt werden, um den Prozess kontinuierlich zu verbessern und die Kundenbeziehung zu stärken.
- Investition in Technologie: Ein ordnungsgemäss digitalisierter Prozess für Kundenonboarding und -pflege wird dem Senior Management helfen, einen besseren Überblick über Kundenrisiken zu erhalten. Für die SOW-Bestätigung sind viele Dokumente erforderlich, und eine ordnungsgemässe Dokumentenverwaltung sowie deren Zugänglichkeit werden beim Verständnis der Kundenrisiken helfen. Neue Technologien wie Generative AI können ebenfalls genutzt werden. Je nach Kundenrisiko können zusätzliche Genehmigungsprozesse erforderlich sein.
- Verbesserung des Datenmanagements: Die Verbesserung der Datenqualität, -analyse (wie Mustererkennung und Verhaltensanalyse) und Verifizierungsprozesse kann dazu beitragen, die Compliance sicherzustellen und die gesamte Kundenerfahrung zu verbessern.
- Schulung und Weiterentwicklung: Regelmäßige Schulungen des Personals zu neuen Prozessen und Technologien können dazu beitragen, dass es in der Lage ist, den Onboarding-Prozess effizient zu bewältigen (siehe Finalix-Artikel).
Das bedeutet nicht, dass Banken ihre Onboarding- und Wartungsprozesse neu erfinden müssen. Finalix kann bei einer ersten Bewertung des aktuellen Zustands helfen, um Schwachstellen und Verbesserungsbereiche zu identifizieren (Punkt 1). Eine tiefere Analyse kann durch die Definition der Vision und des Target Operating Model (TOM) der Bank erfolgen:
1. Ist-Analyse: Workshop/Interviews mit allen Stakeholdern zur Validierung der Ist-Prozesse und Vertiefung der aktuellen Schwachstellen.
2. Definition eines TOM: Mit Inputs aus der Vision der Bank, ihren Schwachstellen und der Expertise von Finalix werden wir gemeinsam mit der Bank ein TOM definieren. Es ist wichtig, alle Abteilungen einzubeziehen, um die Zusammenarbeit zu fördern.
3. Gap-Analyse und Roadmap: Lücken definieren und priorisieren sowie eine Roadmap erstellen.
Gibt es Probleme mit Effizienz- und Qualitätsproblemen im Onboarding-Prozess? Steckt AML in einem Limbo fest? Unsere Finalix-Experten bringen das wieder auf Kurs!
